
| Elemento | Dato legal |
| Edad jubilatoria | 60 años (mujer) / 65 años (varón) |
| Años de aportes exigidos | 30 años computables |
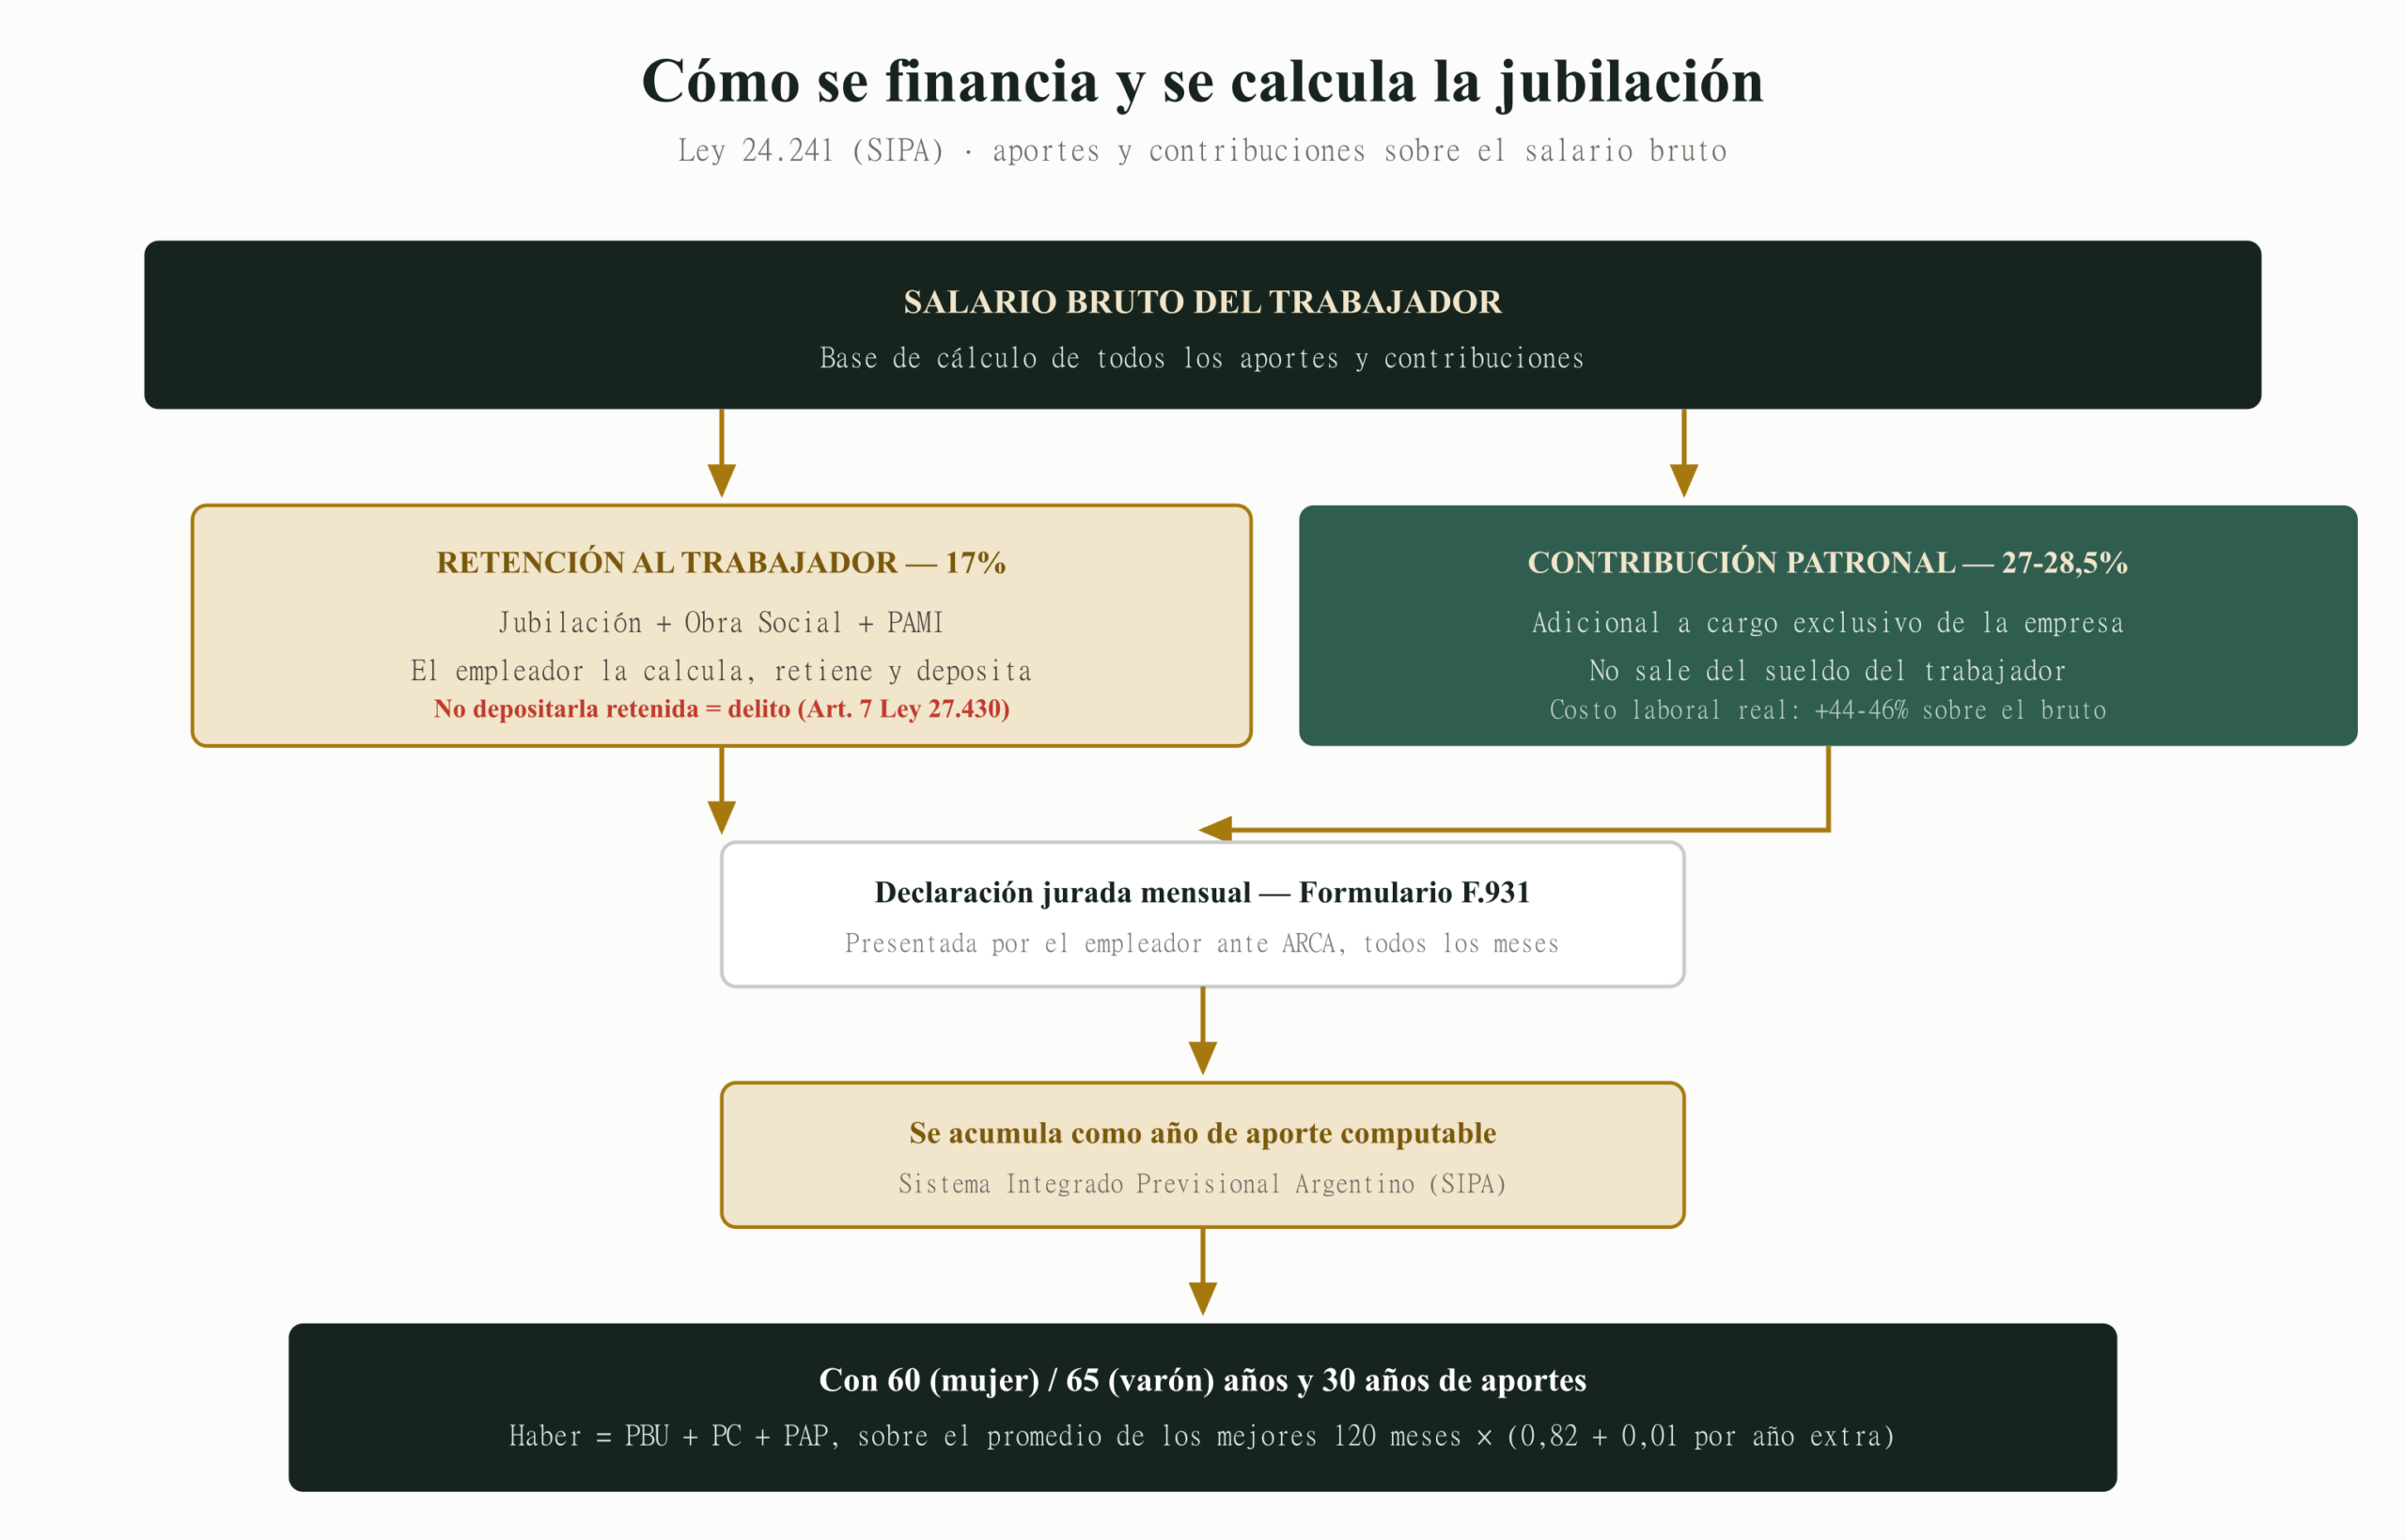
| Aporte del trabajador (retenido del sueldo) | 17% (jubilación + obra social + PAMI) |
| Contribución patronal | 27% – 28,5% adicional a cargo del empleador |
| No depositar aportes retenidos | Delito penal — Art. 7 Ley 27.430, 2 a 6 años de prisión |
¿A qué edad se puede jubilar una mujer en Argentina?
A los 60 años, siempre que además acredite los 30 años de aportes exigidos por el régimen general de la Ley 24.241.
¿A qué edad se puede jubilar un varón en Argentina?
A los 65 años, con el mismo requisito de 30 años de aportes computables.
¿Puede una mujer optar por jubilarse más tarde, a los 65 años como los varones?
Sí, la edad de 60 años es un derecho, no una obligación — puede optar por seguir trabajando y aportando hasta los 65 si eso le conviene, por ejemplo para completar los años de aportes que le falten.
¿Qué son los 30 años de aportes “computables”?
El total de años trabajados con aportes efectivamente registrados al sistema previsional, ya sea como empleado en relación de dependencia, autónomo o monotributista — se suman todos los períodos, no solo el último empleo.
¿Qué es la Prestación Básica Universal (PBU)?
Un componente fijo del haber jubilatorio, igual para todos los jubilados que cumplan los requisitos mínimos, independientemente de cuánto hayan aportado por encima del mínimo exigido.
¿Qué es la Prestación Compensatoria (PC)?
Un componente adicional que reconoce los años de aportes realizados antes de 1994 (cuando existía el sistema de reparto sin cuentas individuales), calculado sobre el promedio de las remuneraciones de esos años.
¿Qué es la Prestación Adicional por Permanencia (PAP)?
El componente que reconoce específicamente los años de aportes realizados después de 1994, sumando un porcentaje del haber por cada año adicional aportado dentro del régimen actual.
¿Cómo se calcula el haber jubilatorio inicial?
ANSES toma el promedio de las mejores 120 remuneraciones mensuales de los últimos 10 años trabajados, actualizadas por el índice RIPTE, y lo multiplica por un coeficiente que parte de 0,82 con 30 años de aportes y suma 0,01 por cada año adicional.
¿Qué significa que el coeficiente suba con más años de aportes?
Que aportar más allá del mínimo de 30 años aumenta directamente el porcentaje aplicado sobre el promedio salarial, generando un haber inicial más alto — es un incentivo concreto a extender la vida laboral aportando, no solo alcanzar el piso mínimo.
¿Qué es la jubilación anticipada?
Un régimen que permite acceder a un haber antes de cumplir la edad jubilatoria ordinaria, bajo condiciones específicas (edad mínima reducida y cumplimiento de los años de aportes exigidos), generalmente con un haber inicial menor que se ajusta al llegar a la edad ordinaria.
¿Qué es la moratoria previsional?
Un mecanismo para reconocer e incorporar períodos sin aportes (dentro de ventanas de fechas específicas que la normativa habilita, actualmente entre el 1° de enero de 1955 y el 30 de septiembre de 1993, contados desde los 18 años), pagando la deuda correspondiente de manera inmediata o en cuotas.
¿En cuántas cuotas se puede pagar la deuda de la moratoria previsional?
Hasta 60 cuotas trimestrales ajustables, según las condiciones vigentes del régimen de moratoria al momento de solicitarla.
¿Qué es la Pensión Universal para el Adulto Mayor (PUAM)?
Un beneficio no contributivo para personas de 65 años que no logran acreditar los 30 años de aportes ni acceder a la moratoria — no es técnicamente una “jubilación” sino una prestación de menor cuantía, pero garantiza un ingreso básico en la vejez.
¿Puede alguien con PUAM después conseguir completar sus años de aportes y pasar a una jubilación ordinaria?
Sí, si posteriormente logra acreditar los 30 años de aportes computables (siguiendo trabajando y aportando, o mediante moratoria si corresponde), puede solicitar el cambio a la jubilación ordinaria, generalmente de monto superior a la PUAM.
¿Dónde se inicia el trámite de jubilación?
Ante ANSES, ya sea de forma presencial en una oficina o iniciando el trámite a través de los canales digitales habilitados, presentando la documentación de identidad y el historial laboral correspondiente.
¿Con cuánta anticipación conviene iniciar el trámite de jubilación?
Es recomendable iniciar las averiguaciones y juntar la documentación varios meses antes de cumplir los requisitos, ya que reunir comprobantes de empleos antiguos o resolver inconsistencias en el historial de aportes puede llevar tiempo.
¿Cómo puede un trabajador consultar su propio historial de aportes antes de jubilarse?
A través de “Mi ANSES” (con clave de seguridad social) puede consultar su historia laboral registrada, detectando con anticipación períodos faltantes o empleadores que no depositaron correctamente los aportes correspondientes.
¿Qué pasa si al consultar su historial, el trabajador descubre que un empleador no declaró correctamente sus años trabajados?
Puede reclamar esa regularización ante AFIP/ARCA y ANSES, y en caso de persistir el incumplimiento, iniciar las acciones legales correspondientes contra ese empleador — cuanto antes se detecte, más fácil suele ser resolverlo.
¿Qué es la reciprocidad jubilatoria?
El mecanismo que permite sumar, para un mismo trámite de jubilación, los años aportados tanto al régimen nacional como a cajas provinciales o municipales no transferidas, evitando que esos aportes queden “perdidos” por haber trabajado en distintos regímenes a lo largo de la vida laboral.
¿Pueden sumarse para la jubilación los años trabajados como monotributista o autónomo junto con los de relación de dependencia?
Sí, todos los períodos con aportes efectivos al sistema previsional se computan juntos para alcanzar los 30 años exigidos, sin importar bajo qué modalidad se haya aportado en cada etapa.
¿Qué pasa si un trabajador fallece antes de jubilarse — tienen derecho sus familiares a algo?
Sus derechohabientes (cónyuge/conviviente, hijos menores o con discapacidad) pueden acceder a una pensión por fallecimiento, calculada según los aportes que el causante tuviera acreditados al momento de su muerte.
¿Qué pasa con la jubilación si el trabajador tuvo períodos de trabajo en el exterior?
Puede corresponder la aplicación de un convenio internacional de seguridad social si Argentina lo tiene vigente con ese país específico, permitiendo totalizar esos períodos — un tema que HRU desarrolla en detalle en su contenido de movilidad internacional.
¿Existe un haber jubilatorio mínimo garantizado?
Sí, el sistema prevé un haber mínimo que se actualiza periódicamente conforme a la movilidad jubilatoria vigente, de forma que ningún jubilado que cumpla los requisitos reciba menos que ese piso, independientemente del cálculo específico que le hubiera correspondido.
¿Cómo se actualiza el haber jubilatorio una vez otorgado?
Conforme a la fórmula de movilidad jubilatoria vigente, que ajusta periódicamente los haberes según los índices que la normativa establezca en cada momento — estos índices y su periodicidad han sido objeto de distintas reformas a lo largo de los años.
Cumplí 60 (mujer) o 65 años (varón) y ya podría jubilarme — ¿la empresa me puede obligar a hacerlo?
No. Llegar a la edad jubilatoria ordinaria es un derecho a ejercer cuando el trabajador quiera, no una obligación — puede optar por seguir trabajando y aportando con total normalidad. La empresa no tiene ninguna facultad legal para forzar el retiro en ese momento.
Entonces, ¿hasta qué edad puedo elegir seguir trabajando sin que la empresa pueda iniciar el trámite de jubilación por su cuenta?
Hasta los 70 años. El artículo 252 de la LCT (según la reforma de la Ley 27.426 de 2017) recién habilita a la empresa a intimarlo a partir de que cumple 70 años — antes de esa edad, la decisión de jubilarse es exclusivamente del trabajador.
¿Qué pasa exactamente cuando cumplo 70 años? ¿La empresa me despide automáticamente?
No es automático ni es un despido. A partir de los 70 años, si además ya reunís los requisitos para acceder a la Prestación Básica Universal (30 años de aportes), la empresa PUEDE — no está obligada a — intimarte a iniciar el trámite jubilatorio, entregándote el certificado de servicios y remuneraciones y la documentación necesaria para hacerlo.
Si me intiman a los 70 años, ¿pierdo el trabajo en el acto?
No. Desde que te intiman, la empresa debe mantener la relación laboral vigente hasta que obtengas el beneficio jubilatorio, con un plazo máximo de un año. Solo una vez que te otorgan la jubilación, o si se cumple ese año sin que la hayas obtenido, el contrato se extingue sin que la empresa deba pagar indemnización por antigüedad.
¿Qué pasa si la empresa me intima antes de los 70 años, o sin que yo reúna todavía los 30 años de aportes?
Sería una intimación sin sustento legal bajo el art. 252 LCT — si la empresa igual pretende desvincularte en esas condiciones, no puede ampararse en este mecanismo especial y el caso pasa a analizarse como un despido común, con derecho a la indemnización que corresponda.
¿La edad de 70 años para la intimación es la misma para hombres y mujeres?
Sí. A diferencia de la edad jubilatoria ordinaria (60 años mujer, 65 años varón), el art. 252 LCT fija los 70 años como umbral único para la intimación, sin distinción de género.
¿Hubo algún cambio en 2026 sobre este tema?
El umbral de los 70 años no cambió — sigue siendo el mismo desde la reforma de la Ley 27.426 (2017). Lo que sí cambió en 2026 fue el procedimiento para entregar la documentación: la Ley 27.802 (Modernización Laboral) y su reglamentación (Decreto 407/2026, RG ARCA 5848/2026) digitalizaron el certificado de trabajo del art. 80 LCT — hoy la empresa puede cumplir mediante entrega física, entrega digital fehaciente, o simplemente dejando la información disponible en los portales oficiales de ANSES/ARCA (Formulario F.984), con un plazo de 45 días hábiles. Es un cambio de trámite, no de cuándo te pueden intimar.
¿Es cierto que va a subir la edad jubilatoria general a 70 años para todos?
Hoy NO — eso es un proyecto de reforma previsional que está en discusión pública, no una ley vigente. La edad jubilatoria ordinaria sigue siendo 60 años (mujer) y 65 años (varón). No confundir ese debate con el art. 252, que ya usa los 70 años desde 2017 pero para un mecanismo distinto (la intimación a jubilarse), no para la edad de acceso al beneficio.
Para empresas y RRHH: ¿cómo debe notificarse correctamente la intimación del art. 252?
Debe ser una notificación fehaciente (telegrama o carta documento) que deje constancia de la fecha, indicando que se cumplen las condiciones del art. 252 LCT, y debe ir acompañada o seguida sin demora de la entrega de los certificados de servicios y remuneraciones — sin esa documentación, el trabajador no puede iniciar el trámite y el plazo de conservación del empleo no corre en su contra.
Para empresas y RRHH: ¿qué riesgo corre la empresa si se aparta de este procedimiento?
Si intima sin que se cumplan las dos condiciones (70 años Y requisitos de la PBU), si no entrega la documentación necesaria, o si desvincula al trabajador antes de que se cumpla el plazo de conservación del empleo de un año, pierde la protección del art. 252 y la desvinculación puede terminar calificándose como un despido incausado común, con la indemnización correspondiente por antigüedad.
¿Qué porcentaje del sueldo se retiene al trabajador para el sistema previsional?
17% del sueldo bruto en total, que cubre el aporte jubilatorio, la obra social y PAMI — es el empleador quien debe calcular y retener ese porcentaje de cada liquidación de haberes.
¿Cuánto debe aportar el empleador, además de lo que le retiene al trabajador?
Entre el 27% y el 28,5% adicional sobre el salario bruto, según la actividad y el tipo de empleador — esta contribución patronal es un costo laboral directo que se suma al salario neto que efectivamente recibe el trabajador.
¿Qué es el Formulario F.931?
La declaración jurada mensual que todo empleador debe presentar ante ARCA (ex AFIP), donde liquida los aportes y contribuciones de toda su nómina, y a partir de la cual se genera el pago efectivo de esas cargas sociales.
¿Qué pasa si un empleador retiene el aporte del 17% al trabajador pero no lo deposita?
Puede configurar el delito de apropiación indebida de recursos de la seguridad social (Art. 7 de la Ley 27.430), con pena de 2 a 6 años de prisión — se configura simplemente por no depositar lo retenido dentro de los 30 días corridos posteriores al vencimiento del plazo de pago, siempre que el monto supere el umbral legal mensual.
¿Es lo mismo no depositar la contribución patronal que no depositar lo retenido al trabajador?
No, la gravedad es distinta: no depositar la propia contribución patronal es un incumplimiento fiscal y previsional con sanciones administrativas, pero retener dinero que ya se le descontó al trabajador y no entregarlo al sistema es apropiarse de un fondo ajeno, lo que configura directamente el delito penal descripto — es la diferencia entre no pagar lo propio y quedarse con lo de otro.
¿Qué puede hacer un trabajador si descubre que su empleador le retuvo aportes pero no los depositó?
Puede intimarlo fehacientemente (por ejemplo, mediante carta documento) a que regularice la situación dentro de un plazo determinado, y de no resolverse, denunciar la situación ante AFIP/ARCA y ANSES, que pueden investigar y ordenar la regularización del período correspondiente.
¿Qué debería hacer una empresa que descubre un error histórico en sus depósitos de aportes, antes de que lo detecte la autoridad?
Regularizar la situación de manera proactiva y voluntaria cuanto antes — actuar antes de una fiscalización o denuncia formal generalmente permite acceder a planes de regularización más favorables que resolver el problema recién cuando ya escaló a un reclamo o una causa penal en curso.
¿Qué pasa si una empresa atraviesa dificultades financieras y no puede pagar las cargas sociales completas de un mes?
Debería priorizar al menos el depósito de lo efectivamente retenido a los trabajadores (evitando el riesgo penal descripto) y buscar activamente planes de facilidades de pago con ARCA para la porción patronal adeudada, en vez de dejar de declarar o pagar sin gestionar la situación.
¿Puede una empresa deducir de sus impuestos las cargas sociales que paga?
Sí, las contribuciones patronales constituyen un gasto vinculado a la actividad y en general son deducibles conforme a las reglas generales del Impuesto a las Ganancias, sujeto a la correcta documentación y declaración de esos pagos.
¿Qué pasa si un trabajador está en negro (no registrado) — pierde directamente todo derecho a jubilarse?
No pierde el derecho en sí, pero ese período específico no generará aportes computables a menos que se regularice después (voluntariamente por el empleador, por reclamo del trabajador, o mediante moratoria si corresponde) — es uno de los perjuicios concretos y de largo plazo del trabajo no registrado, más allá de las demás protecciones laborales que también se pierden.
¿Qué responsabilidad tiene RRHH en garantizar que los aportes se calculen y depositen correctamente cada mes?
Coordinar con el área de liquidación de sueldos y contable para que el F.931 se presente correctamente y a tiempo, y verificar periódicamente (no solo confiar en el proceso automático) que no haya inconsistencias entre lo liquidado y lo efectivamente depositado — un error sistemático no detectado durante años genera un pasivo oculto significativo para la empresa.
¿Qué pasa si la empresa cambia de sistema de liquidación de sueldos y hay un error en la migración que afecta los aportes declarados?
Es responsabilidad de la empresa detectar y corregir ese error cuanto antes, presentando las declaraciones juradas rectificativas correspondientes — un error técnico de sistema no exime de la responsabilidad de fondo frente a ARCA y ANSES.
¿Debe la empresa entregar al trabajador un certificado de servicios y remuneraciones al finalizar la relación laboral?
Sí, es una obligación del empleador entregar la documentación que acredite los servicios prestados y las remuneraciones percibidas, que el trabajador necesitará después para su trámite jubilatorio — no entregarla genera un perjuicio real y tangible al trabajador años después.
¿Qué pasa si la empresa ya no existe (cerró, se disolvió) cuando el ex trabajador necesita ese certificado para jubilarse?
Puede reconstruirse la información a través de los registros que ARCA/ANSES ya tienen de los aportes efectivamente declarados en su momento, aunque el trámite puede volverse más complejo si la documentación original de la empresa ya no está disponible — otra razón más para que las empresas mantengan sus registros históricos ordenados.
¿Cómo impactan las cargas sociales en el costo laboral total que planifica una empresa?
Sumando aporte del trabajador y contribución patronal, el costo previsional y de seguridad social ronda entre el 44% y 46% adicional sobre el salario bruto entre ambas partes — un dato clave para cualquier presupuesto de contratación, ya que el costo real para la empresa es sustancialmente mayor al salario neto que percibe el trabajador.
¿Existen reducciones de contribuciones patronales para ciertas empresas o regiones?
Sí, han existido y existen distintos regímenes de promoción con reducciones de contribuciones patronales según la actividad, la región geográfica o el tamaño de la empresa — conviene que RRHH verifique periódicamente si la empresa califica para algún beneficio vigente antes de asumir la alícuota general completa.
¿Qué pasa si la empresa contrata a un jubilado que vuelve a trabajar?
Sigue existiendo la obligación de aportar por esa relación laboral en general, aunque existen reglas específicas sobre la compatibilidad entre el cobro del haber jubilatorio y un nuevo empleo en relación de dependencia que conviene verificar según el caso concreto.
¿Debe una empresa capacitar a su personal de RRHH específicamente en materia previsional?
Es muy recomendable, dado el nivel de detalle técnico del sistema (F.931, categorías, regímenes especiales, moratorias) y el riesgo penal real que implica un manejo descuidado de los aportes retenidos — no es un tema que deba dejarse librado solo al criterio de un estudio contable externo sin supervisión interna.
¿Qué pasa si la AFIP/ARCA detecta una inconsistencia entre la nómina real de la empresa y lo declarado en el F.931?
Puede iniciar un proceso de fiscalización que derive en la determinación de deuda por aportes no declarados correctamente, con los intereses y eventuales sanciones correspondientes — mantener la nómina y las declaraciones perfectamente alineadas mes a mes es la mejor prevención.
¿Qué pasa si un director o gerente de la empresa, y no solo la sociedad, puede ser responsabilizado personalmente por la apropiación indebida de aportes?
Sí, el delito de apropiación indebida de recursos de la seguridad social recae sobre las personas físicas responsables de la decisión de no depositar (típicamente quienes ejercen la representación legal o la administración efectiva de la empresa), no se diluye automáticamente en la persona jurídica.
¿Qué recomienda HRU a una PyME que está creciendo rápido y contratando a su primer grupo grande de empleados?
No subestimar el peso real de las cargas sociales al armar el presupuesto de contratación (sumar el 44-46% adicional, no solo el salario nominal), y automatizar desde el inicio un proceso de verificación mensual entre lo liquidado y lo efectivamente depositado — corregir un desvío temprano es infinitamente más simple que descubrir años después un pasivo previsional acumulado.
¿Qué pasa si una persona tiene 65 años, no llega a los 30 años de aportes, y tampoco quiere hacer la moratoria?
Puede acceder a la PUAM como alternativa, aunque con un haber menor al de una jubilación ordinaria completa — es una decisión que conviene evaluar comparando el costo de la moratoria contra la diferencia de haber a lo largo del tiempo.
¿Puede combinarse la PUAM con otros ingresos, como un trabajo part-time?
Existen reglas específicas de compatibilidad entre la PUAM y otros ingresos laborales que conviene verificar puntualmente antes de aceptar un nuevo trabajo estando ya cobrando ese beneficio.
¿Qué pasa si el trabajador tiene aportes de más de un empleo simultáneo (pluriempleo) durante su vida laboral?
Todos los aportes efectivamente realizados en cada empleo se computan y suman para el cálculo del haber final, sin que uno excluya al otro, siempre que ambas relaciones hayan estado correctamente registradas.
¿Qué pasa si un trabajador autónomo o monotributista se atrasa en sus propios aportes personales?
A diferencia de la relación de dependencia (donde el empleador es agente de retención), el propio trabajador independiente es responsable directo de sus aportes — un atraso no genera responsabilidad penal como en el caso de un empleador que retiene y no deposita, pero sí puede generar un período sin cobertura computable si no se regulariza.
¿Qué pasa si alguien empieza a trabajar muy joven (por ejemplo, a los 18 años) — llega antes a los 30 años de aportes?
Sí, en términos de años de aportes puede alcanzar el requisito de 30 años antes de la edad jubilatoria ordinaria, pero igual debe esperar a cumplir la edad mínima (60 o 65 según corresponda) para acceder a la jubilación ordinaria, salvo que califique para algún régimen de jubilación anticipada vigente.
¿Existen regímenes jubilatorios especiales con requisitos distintos a los 30 años / 60-65 generales?
Sí, existen regímenes diferenciales para determinadas actividades consideradas de mayor riesgo o desgaste (por ejemplo, tareas insalubres o determinadas actividades específicas reconocidas por normativa particular), con edades o años de aportes reducidos respecto del régimen general.
¿Qué pasa si el trabajador no está de acuerdo con el haber inicial que le liquidó ANSES?
Puede solicitar la revisión del cálculo y, de no resolverse administrativamente, iniciar un reclamo judicial ante el fuero de la seguridad social para cuestionar la liquidación practicada.
¿Cuánto tiempo demora en promedio el trámite de jubilación una vez presentada toda la documentación?
Varía según la complejidad del historial laboral de cada persona (más simple si todos los empleos estuvieron correctamente registrados, más lento si hay períodos a reconstruir o regularizar) — no existe un plazo único garantizado, por lo que conviene iniciar el trámite con anticipación.
¿Qué pasa si el trabajador se jubila y después decide volver a trabajar en relación de dependencia?
Puede hacerlo, sujeto a las reglas de compatibilidad vigentes entre el cobro del haber jubilatorio y un nuevo empleo formal, que conviene verificar puntualmente antes de aceptar la nueva posición para evitar sorpresas con el cobro del beneficio.
¿Genera nuevos aportes jubilatorios el trabajo de un jubilado que vuelve a emplearse?
Si sigue aportando, esos períodos adicionales pueden en determinados casos mejorar su haber mediante un reajuste, aunque las reglas específicas de cómo se recalcula un haber ya otorgado varían y conviene consultarlas puntualmente con ANSES.
¿Qué es el retiro por invalidez y en qué se diferencia de la jubilación ordinaria?
Es una prestación distinta, destinada a quien queda incapacitado para trabajar antes de alcanzar la edad jubilatoria (por causas no laborales, ya que si son laborales corresponde el régimen de la Ley de Riesgos del Trabajo), sujeta a sus propios requisitos de aportes mínimos y grado de incapacidad.
¿Puede pedirse el retiro por invalidez si la incapacidad es parcial, no total?
El sistema exige un grado mínimo de incapacidad para acceder a esta prestación — una incapacidad menor a ese umbral no habilita el retiro por invalidez, aunque puede compatibilizarse con seguir trabajando en tareas adaptadas a esa capacidad reducida.
¿Qué pasa si el trabajador tiene un hijo con discapacidad — existe algún beneficio previsional especial para el progenitor?
Existen regímenes especiales que reconocen situaciones de este tipo con requisitos diferenciados de edad o aportes — conviene consultar puntualmente ante ANSES la normativa vigente aplicable a la situación familiar específica.
¿Qué pasa si dos cónyuges se jubilan al mismo tiempo — hay algún beneficio conjunto?
Cada persona tramita su propia jubilación de forma independiente según su propio historial de aportes — no existe un mecanismo de jubilación “conjunta” que combine ambos historiales en un solo beneficio.
¿Puede un trabajador ceder o transferir parte de sus aportes a un familiar?
No, los aportes previsionales son estrictamente personales e intransferibles — no existe ningún mecanismo legal para transferir años de aportes de una persona a otra.
¿Qué pasa si el trabajador cambia de país de residencia después de jubilarse en Argentina?
Puede en general seguir cobrando su haber jubilatorio argentino en el exterior, aunque el mecanismo bancario y de verificación de vida (fe de vida periódica) puede requerir gestiones adicionales según el país de residencia — es un tema tratado también en el contenido de HRU sobre argentinos en el exterior.
¿Qué relación tiene esta página con la de Argentinos que Trabajan en el Exterior?
Son complementarias: aquella cubre la situación fiscal y de seguridad social de argentinos que se van a trabajar afuera (incluidos los convenios de totalización), mientras que esta página se centra en el régimen general de jubilación dentro de Argentina — juntas cubren el panorama completo para quien tuvo, o tiene, una carrera laboral con tramos en distintos países.
¿Qué recomienda HRU a un trabajador que está a pocos años de la edad jubilatoria y no está seguro de tener los 30 años de aportes?
Consultar su historial en “Mi ANSES” cuanto antes (no esperar al último momento), identificar exactamente qué períodos faltan o tienen inconsistencias, y evaluar con tiempo si conviene seguir aportando activamente, gestionar una moratoria, o encaminarse hacia la PUAM según su situación específica.
¿Qué recomienda HRU a una empresa respecto de su responsabilidad previsional hacia sus empleados actuales y pasados?
Tratar cada aporte retenido como dinero ajeno que no le pertenece a la empresa en ningún momento (por el riesgo penal real que implica no depositarlo), mantener registros históricos completos y accesibles para poder emitir certificaciones de servicios años después, y auditar periódicamente la coherencia entre nómina liquidada y aportes efectivamente depositados — la prevención en este tema es sustancialmente más barata que la corrección tardía.
¿Qué fue el sistema de AFJP y por qué ya no existe?
Entre 1994 y 2008 coexistió un régimen de capitalización individual administrado por Administradoras de Fondos de Jubilaciones y Pensiones privadas, junto al sistema de reparto estatal — en 2008 se unificó todo nuevamente en el sistema de reparto (hoy SIPA), y los fondos que administraban las AFJP pasaron a integrar el sistema estatal.
¿Afecta hoy a alguien haber aportado a una AFJP en aquellos años?
Los aportes realizados durante esos años se reconocen igualmente dentro del cálculo del haber conforme a las reglas de transición que se establecieron al momento de la unificación de 2008 — no se pierden, pero conviene verificar puntualmente cómo se computan en cada caso concreto.
¿Qué es PAMI y qué relación tiene con la jubilación?
El Instituto Nacional de Servicios Sociales para Jubilados y Pensionados, que brinda la cobertura de salud a los jubilados y pensionados del sistema — parte del aporte del 17% que se retiene mensualmente durante la vida laboral activa financia precisamente esta cobertura futura.
¿Puede un jubilado optar por otra cobertura de salud distinta de PAMI?
Existen mecanismos de opción hacia ciertas obras sociales o prepagas bajo modalidades específicas para jubilados, aunque PAMI es la cobertura por defecto del sistema — conviene informarse sobre las condiciones vigentes de cualquier opción alternativa antes de cambiar.
¿Existen regímenes jubilatorios diferenciales para docentes?
Sí, el régimen docente contempla condiciones específicas (años de aportes y edad) distintas del régimen general, reconociendo las particularidades de esa actividad — un tema que HRU desarrolla también en su contenido específico sobre Docentes.
¿Existen regímenes jubilatorios diferenciales para trabajadores de tareas insalubres o penosas?
Sí, ciertas actividades reconocidas expresamente por la normativa como insalubres o de alto desgaste físico acceden a reducciones en la edad jubilatoria o en los años de aportes exigidos, en reconocimiento del mayor deterioro que esas tareas generan.
¿El régimen de trabajadoras de casas particulares tiene reglas previsionales propias?
Se rige por su propio marco (Ley 26.844) con reglas específicas de aportes según las horas trabajadas y el o los empleadores, distintas en su mecánica del régimen general de relación de dependencia — un tema que HRU cubre también en el contenido específico de Personal de Casas Particulares.
¿Qué pasa con los aportes jubilatorios de un trabajador rural?
Se rige por el régimen específico de la Ley 26.727 de Trabajo Agrario en cuanto a condiciones laborales generales, aunque el aporte previsional en sí se integra igualmente al sistema general (SIPA) según las reglas de cotización propias de la actividad.
¿Qué pasa con la jubilación de los empleados públicos — es el mismo sistema que el privado?
En general los empleados públicos nacionales están dentro del mismo SIPA que los trabajadores privados, aunque existen cajas previsionales provinciales no transferidas al sistema nacional en varias provincias, con sus propias reglas — es un punto que HRU trata con más detalle en el contenido de Empleo Público.
¿Qué pasa si un trabajador estuvo muchos años en negro y ahora su empleador quiere regularizarlo?
Puede reconocerse ese período mediante los mecanismos de regularización vigentes (que pueden incluir beneficios de reducción de multas para el empleador que regulariza espontáneamente), permitiendo que esos años pasen a ser aportes computables para la futura jubilación del trabajador.
¿Existen incentivos para que una empresa blanquee empleados no registrados?
Sí, distintos regímenes de regularización laboral han ofrecido en distintos momentos condonación total o parcial de multas e intereses para empleadores que blanquean voluntariamente antes de ser fiscalizados — conviene consultar la vigencia de programas actuales antes de asumir automáticamente el peor escenario de sanciones.
¿Qué pierde exactamente un trabajador por cada año que estuvo en negro, en términos previsionales?
Ese año no cuenta como aporte computable para los 30 años exigidos (salvo regularización posterior o moratoria), lo que puede retrasar el acceso a la jubilación ordinaria o reducir el haber final si se llega a la edad jubilatoria sin completar el total de años requerido por otras vías.
¿Puede reclamarse la regularización de aportes de un empleo en negro que terminó hace muchos años?
Existen plazos de prescripción a considerar, aunque en muchos casos sigue siendo posible reclamar el reconocimiento de esos períodos — conviene evaluar la situación específica con un especialista antes de asumir que ya es demasiado tarde para hacer algo.
¿Qué pasa si una empresa registra a un trabajador con un salario menor al que realmente le paga (parte “en blanco”, parte “en negro”)?
Es una práctica irregular que genera un perjuicio previsional real al trabajador (sus aportes se calculan solo sobre la porción registrada), y expone a la empresa a las mismas consecuencias que el trabajo totalmente no registrado por la diferencia no declarada.
¿Qué documentación necesita presentar un trabajador para iniciar el trámite de jubilación?
Documento de identidad, CUIL, certificados de servicios y remuneraciones de los empleadores donde trabajó (o la información ya registrada digitalmente si sus empleadores cumplieron correctamente), y cualquier documentación adicional que respalde períodos especiales (moratoria, regímenes diferenciales) si corresponde.
¿Qué pasa si el trabajador no encuentra los recibos de sueldo de empleos de hace décadas?
ANSES cuenta con su propio registro de aportes declarados históricamente por cada empleador, por lo que en general no depende exclusivamente de que el trabajador conserve sus recibos originales — aunque tenerlos siempre ayuda a resolver más rápido cualquier inconsistencia que aparezca.
¿Puede tramitarse la jubilación de forma completamente digital, sin ir a una oficina de ANSES?
Existen canales digitales para iniciar y hacer seguimiento de gran parte del trámite, aunque según la complejidad del caso (períodos a reconstruir, moratorias) puede requerirse en algún momento una instancia presencial o la presentación de documentación adicional.
¿Qué pasa si el trámite de jubilación se demora y el trabajador ya dejó de trabajar?
Queda sin ingresos regulares durante ese período de espera si no tiene otra fuente de ingresos, lo que hace recomendable planificar el cese de la actividad laboral coordinado con el avance real del trámite, no de forma simultánea sin margen.
¿Puede un trabajador seguir aportando después de cumplir los 30 años y la edad jubilatoria, sin jubilarse todavía?
Sí, puede optar por seguir trabajando y aportando, lo cual seguirá incrementando el coeficiente aplicado a su haber futuro conforme a la fórmula de cálculo (0,82 + 0,01 por año adicional), resultando en un haber inicial más alto cuando finalmente decida jubilarse.
¿Qué pasa si el trabajador tiene dudas sobre qué le conviene más: jubilarse ya o seguir trabajando unos años más?
Es una decisión personal que depende de su situación de salud, económica y familiar — HRU no da asesoramiento financiero personalizado, pero sí recomienda hacer el cálculo concreto de cuánto aumentaría el haber por cada año adicional antes de decidir, en vez de basarse solo en la intuición.
¿Existen simuladores oficiales para calcular aproximadamente el haber jubilatorio antes de jubilarse?
Sí, ANSES pone a disposición herramientas de simulación que permiten estimar el haber aproximado según el historial de aportes cargado — son una referencia útil, aunque el cálculo definitivo se confirma recién al momento de resolverse el trámite real.
¿Qué pasa si el trabajador se muda a otra provincia mientras tramita su jubilación?
El trámite y el cobro del beneficio no dependen de la provincia de residencia dentro del sistema nacional — puede continuar el proceso y eventualmente cobrar su haber sin importar en qué parte del país resida.
¿Qué pasa si el trabajador tiene deudas personales (por ejemplo, con un banco) al momento de jubilarse?
El haber jubilatorio puede estar sujeto a embargos bajo ciertos límites y condiciones legales específicas que protegen un piso del ingreso — no es automáticamente embargable en su totalidad, pero conviene asesorarse sobre los límites vigentes ante una situación de deuda concreta.
¿Se puede designar un apoderado para tramitar la jubilación en nombre de otra persona?
Sí, mediante poder debidamente otorgado, especialmente relevante cuando la persona titular del trámite no puede gestionarlo personalmente por razones de salud o de otro tipo.
¿Qué pasa si el trabajador tiene un reclamo laboral pendiente contra un ex empleador (por ejemplo, por despido) y necesita certificados de servicios de esa misma empresa para jubilarse?
Ambos trámites son independientes — puede exigir el certificado de servicios para su jubilación aunque tenga un conflicto laboral abierto por otro motivo con esa misma empresa, ya que son obligaciones separadas del empleador.
¿Qué pasa si la empresa se niega a entregar el certificado de servicios como forma de presión en un conflicto laboral?
Es una obligación legal independiente de cualquier otro conflicto — el trabajador puede reclamar su entrega por vía judicial si la empresa se niega injustificadamente, incluyendo la posibilidad de sanciones conminatorias por el incumplimiento.
¿Qué pasa si el trabajador tiene certificados de servicios de una empresa extranjera que operó en Argentina y luego se fue del país?
Debería poder acreditar esos períodos con la documentación disponible y los registros que ARCA/ANSES ya tengan de los aportes efectivamente declarados mientras esa empresa operó en el país — la salida posterior de la empresa del mercado argentino no debería, en principio, perjudicar los aportes ya efectuados en su momento.
¿Qué pasa si el trabajador tiene un período de servicio militar obligatorio en su historial (para quienes lo hicieron cuando era obligatorio)?
Existen reglas específicas sobre el cómputo de esos períodos a los fines previsionales que conviene verificar puntualmente con ANSES según la época y las condiciones en que se prestó ese servicio.
¿Qué pasa si el trabajador estuvo becado o hizo una pasantía en algún momento — cuentan esos períodos para la jubilación?
Depende de si esas modalidades generaron aportes previsionales efectivos conforme a las reglas vigentes en su momento — una beca de investigación sin relación de dependencia formal, por ejemplo, generalmente no genera aportes computables salvo que la normativa específica lo hubiera previsto expresamente.
¿Qué pasa si el trabajador tuvo un período de licencia sin goce de sueldo — se sigue aportando durante ese tiempo?
En general no, ya que sin remuneración no hay base sobre la cual calcular el aporte — ese período específico no sumaría como aporte computable salvo que existiera algún acuerdo especial de continuidad de aportes pactado para ese caso particular.
¿Qué pasa si el trabajador estuvo de licencia por maternidad o paternidad — se computan esos períodos?
Sí, las licencias legales remuneradas (maternidad, paternidad y otras licencias especiales de la LCT) mantienen la relación laboral y sus aportes correspondientes, computándose con normalidad para la jubilación futura.
¿Debe una empresa informar a sus empleados sobre su situación previsional de forma proactiva, o es solo responsabilidad del trabajador informarse?
No existe una obligación legal genérica de informar proactivamente a cada empleado sobre su historial previsional en detalle, pero sí es una buena práctica de gestión de RRHH ofrecer orientación general sobre el sistema, especialmente a empleados que se acercan a la edad jubilatoria.
¿Qué recomienda HRU a alguien que está por cambiar de trabajo y quiere asegurarse de no perder continuidad en sus aportes?
Verificar que la nueva empresa lo registre correctamente desde el primer día (pedir el alta temprana como trabajador), y no dejar pasar mucho tiempo entre un empleo y otro sin aportar si puede evitarlo, ya sea manteniendo continuidad laboral o, si hay un período sin empleo, evaluando aportes voluntarios como autónomo si la situación lo justifica.
¿Qué recomienda HRU a un emprendedor que va a contratar a su primer empleado y nunca gestionó cargas sociales antes?
Asesorarse con un contador o gestoría desde el primer mes (no después de acumular errores), entender que el aporte retenido al empleado nunca es “plata de la empresa” aunque transitoriamente esté en su cuenta, y calendarizar el vencimiento mensual del F.931 como una prioridad no negociable del negocio.
¿Qué pasa si un trabajador con discapacidad quiere jubilarse — existen requisitos diferenciados?
Sí, existen regímenes con requisitos de edad y años de aportes reducidos para personas con determinados grados de discapacidad, reconociendo la mayor dificultad de sostener una carrera laboral completa en esas condiciones — conviene consultar puntualmente ante ANSES cuál aplica según el caso específico.
¿Qué pasa si la empresa paga las cargas sociales a tiempo pero comete errores recurrentes en cómo categoriza a sus empleados?
Puede generar diferencias de aportes no percibidas durante años que, al detectarse, obligan a una regularización retroactiva con los intereses correspondientes — la categorización correcta del personal (convenio aplicable, categoría, remuneración base) es tan importante como el pago en término.
¿Qué recomienda HRU a un trabajador y a su empleador cuando se acerca la fecha de jubilación, para que la transición sea ordenada?
Coordinar con tiempo la fecha efectiva de cese, que el empleador emita sin demora el certificado de servicios y remuneraciones final, y que ambas partes verifiquen juntas que no queden liquidaciones pendientes (vacaciones no gozadas, proporcionales) que puedan complicarse una vez iniciado el trámite jubilatorio.
Contenido verificado y en ampliación progresiva — estándar HRU. Preguntas actuales: 111.