
Monotributo y Trabajadores Independientes
| Marco normativo | Ley 24.977 (texto ordenado por Decreto 1/2010) y modificatorias |
| Organismo de aplicación | ARCA — Agencia de Recaudación y Control Aduanero (ex AFIP) |
| Categorías | A a K, según facturación anual, superficie, energía consumida y alquileres devengados |
| Componentes de la cuota | Impuesto integrado + aporte jubilatorio (SIPA) + obra social |
| Actualización | Semestral, en enero y julio de cada año, según inflación acumulada |
| Fuente oficial | afip.gob.ar/monotributo · arca.gob.ar |
| Última actualización | 20 de octubre de 2026 — valores verificados directamente en afip.gob.ar/monotributo (vigentes desde el 1/08/2026) |
Fuente: ARCA (afip.gob.ar/monotributo), valores vigentes desde el 1/08/2026, verificados al 20 de octubre de 2026. Cuota mensual total (impuesto integrado + SIPA + obra social) y tope de facturación anual por categoría.
| Categoría | Cuota — Servicios | Cuota — Venta de bienes | Tope facturación anual |
|---|---|---|---|
| A | $49.527,18 | $49.527,18 | hasta $12.009.410,45 |
| B | $56.379,08 | $56.379,08 | hasta $17.595.182,74 |
| C | $66.020,12 | $64.530,58 | hasta $24.670.494,31 |
| D | $84.612,93 | $82.564,81 | hasta $30.628.651,43 |
| E | $119.811,45 | $108.267,51 | hasta $36.028.231,33 |
| F | $150.784,21 | $129.930,65 | hasta $45.151.659,41 |
| G | $230.312,94 | $158.815,05 | hasta $53.995.798,87 |
| H | $522.706,68 | $317.895,01 | hasta $81.924.660,37 |
| I | $963.747,86 | $474.992,78 | hasta $91.699.761,90 |
| J | $1.167.299,76 | $580.793,69 | hasta $105.012.519,20 |
| K | $1.614.446,04 | $702.103,24 | hasta $126.610.838,75 |
| En categorías A y B el componente impositivo es igual para servicios y bienes; desde la C en adelante difiere. Superar el tope de la Categoría K implica exclusión automática y pase al Régimen General. Topes de alquileres devengados: A-B hasta $2.792.886 · C-D hasta $3.816.944 · E-F hasta $4.841.003 · G hasta $5.771.965 · H-K hasta $8.378.658. | |||
¿Qué diferencia hay entre Monotributo y Responsable Inscripto?
El Monotributo es un régimen simplificado con cuota fija, sin declaración de IVA ni Ganancias por separado, indicado para actividades de pequeña escala. El Responsable Inscripto tributa IVA (21% o alícuotas reducidas según el bien o servicio) e Impuesto a las Ganancias por separado, puede deducir gastos, y no tiene límite de facturación. La elección depende del volumen de actividad y la posibilidad de trasladar el IVA a los clientes.
¿Qué controles realiza ARCA sobre los monotributistas en 2026?
ARCA intensificó los controles automáticos cruzando tres fuentes: facturación electrónica emitida, acreditaciones bancarias, y compras declaradas por los proveedores. Para venta de bienes, los gastos no pueden superar el 80% de los ingresos brutos máximos de la categoría. Si existe inconsistencia entre ingresos declarados y movimientos detectados, ARCA puede iniciar una recategorización de oficio o un proceso de exclusión de manera automática.
¿Qué consecuencias tiene ser excluido del Monotributo?
Al ser excluido, debés inscribirte en el Régimen General (IVA y Ganancias) con efecto retroactivo al primer día del mes siguiente al de la causal de exclusión. No podés reingresar al Monotributo por 3 años desde la exclusión (2 años si fue por falta de pago). ARCA puede determinar deuda retroactiva por la diferencia entre lo pagado como monotributista y lo que correspondía tributar en el Régimen General.
¿Cuándo corresponde la exclusión del Monotributo?
Las causales de exclusión son: superar el tope de ingresos de la categoría K, realizar importaciones de cosas muebles para comercializar, tener más de 3 fuentes de ingresos, superar el precio máximo unitario de venta ($716.840,77 desde agosto 2026), superar los parámetros físicos máximos (200 m² o 20.000 kW), que las compras superen el 80% de los ingresos en servicios o el 40% en ventas, o acumular 10 cuotas impagas consecutivas.
¿Qué pasa si supero el límite de facturación de mi categoría?
Si el exceso es menor al 25% del límite de la categoría inmediata superior, podés recategorizarte. Si el exceso es mayor, puede corresponder la exclusión del régimen y el pase al Régimen General. ARCA intensificó los controles automáticos cruzando facturación con gastos y acreditaciones bancarias, lo que hace que el riesgo de detección sea muy alto incluso en excesos pequeños.
¿Puedo recategorizarme fuera de los períodos obligatorios?
Sí, en cualquier momento podés solicitar una recategorización voluntaria si detectás que tus parámetros cambiaron, siempre que no sea en el período inmediatamente posterior a la recategorización obligatoria. Se hace ingresando al portal de ARCA con clave fiscal y seleccionando la opción de modificación de datos.
¿Cómo se hace la recategorización en ARCA?
Ingresás al portal de Monotributo de ARCA con tu CUIT y clave fiscal, seleccionás la opción ‘Recategorizarme’, el sistema muestra automáticamente tu facturación anual y parámetros actuales, confirmás o modificás la categoría, y el sistema emite una nueva credencial. Si no realizás ninguna acción durante el período, el sistema interpreta que no hubo cambios y te mantiene en la misma categoría.
¿Qué pasa si no me recategorizo en el plazo establecido?
ARCA puede recategorizarte de oficio si detecta que tus compras, gastos o acreditaciones bancarias superan el límite de tu categoría actual. La recategorización de oficio produce efectos retroactivos por semestre. Podés apelarla dentro de los 15 días de recibida la notificación mediante ‘Presentaciones Digitales’ en ARCA, seleccionando el trámite ‘Recategorización de oficio del Monotributo – Apelación en término’.
¿Cuándo debo recategorizarme?
La recategorización obligatoria se realiza dos veces por año: en enero (del 1 al 20) y en julio. En 2026 excepcionalmente el plazo del segundo semestre va del 15 de julio al 5 de agosto. Se evalúan los ingresos y parámetros de los últimos 12 meses. La nueva categoría rige desde el mes siguiente. Es obligatoria para todos los monotributistas inscriptos hace más de 6 meses, aunque permanezcan en la misma categoría.
¿Cuánto tiempo deben conservarse las facturas electrónicas?
La obligación de conservar los comprobantes electrónicos es de entre 5 y 10 años según la normativa aplicable. La prescripción general es de 5 años conforme a la Ley 11.683 de Procedimiento Fiscal. Aunque las facturas electrónicas quedan registradas en el sistema de ARCA, es recomendable mantener una copia propia descargada del portal por cualquier eventualidad técnica.
¿Qué pasa si un monotributista no emite factura?
La no emisión de comprobantes puede dar lugar a multas de ARCA de hasta $35 millones según las últimas actualizaciones de 2026, clausura del local por entre 3 y 10 días, y en casos graves, exclusión del régimen. ARCA intensificó los controles cruzando las acreditaciones bancarias con la facturación declarada, lo que hace que la omisión de factura sea fácilmente detectable.
¿El monotributista puede deducir gastos?
No. A diferencia del Régimen General, el monotributista no declara gastos ni los deduce del impuesto. Paga una cuota fija mensual independientemente de cuánto haya gastado o ganado en el mes. Esto es una ventaja en términos de simplicidad, pero también significa que un mes con muchos gastos y pocos ingresos no genera ningún beneficio fiscal adicional.
¿Cómo se inscribe alguien en el Monotributo?
Para inscribirse en el Monotributo se necesita: 1) Tener CUIT y clave fiscal nivel 2 o superior, 2) Tener Domicilio Fiscal Electrónico constituido, 3) Tener registradas las actividades económicas en el Registro Único Tributario, 4) Ingresar al portal de Monotributo en afip.gob.ar y seleccionar la opción de adhesión. Al inscribirse se elige la categoría inicial, se selecciona la obra social y se da de alta el punto de venta para facturar.
¿Cuántas categorías tiene el Monotributo en 2026?
El Monotributo tiene 11 categorías, de la A a la K. Tanto para prestación de servicios como para venta de cosas muebles, el tope máximo es la categoría K, con un límite de facturación anual de $126.610.838,75 (vigente desde agosto de 2026). La categoría mínima es la A, con un tope de $12.009.410,45 anuales.
¿Cuáles son los parámetros que determinan la categoría del Monotributo?
La categoría se determina por cuatro parámetros: 1) Ingresos brutos anuales (el más importante), 2) Superficie afectada a la actividad en metros cuadrados, 3) Energía eléctrica consumida anualmente en kilowatts, y 4) Alquileres devengados anualmente. Para venta de cosas muebles también se considera el precio máximo unitario de venta. Basta con superar cualquiera de estos parámetros para tener que subir de categoría.
¿Cuánto se paga por mes en cada categoría del Monotributo en 2026?
Desde agosto de 2026, las cuotas mensuales son: A: $49.527,18; B: $56.379,08; C: $66.020,12 (servicios) / $64.530,58 (bienes); D: $84.612,93 (servicios) / $82.564,81 (bienes); E: $119.811,45 (servicios) / $108.267,51 (bienes); F: $150.784,21 (servicios) / $129.930,65 (bienes); G: $230.312,94 (servicios) / $158.815,05 (bienes); H: $522.706,68 (servicios) / $317.895,01 (bienes); I: $963.747,86 (servicios) / $474.992,78 (bienes); J: $1.167.299,76 (servicios) / $580.793,69 (bienes). Cada cuota incluye impuesto integrado, aporte jubilatorio y obra social.
¿Qué es el precio máximo unitario de venta y por qué importa?
Es el precio máximo que puede tener cada unidad vendida dentro del Monotributo. Desde agosto de 2026 es de $716.840,77. Si un comerciante vende un producto a un precio mayor que este límite, queda excluido automáticamente del régimen sin importar cuánto haya facturado en total en el año. Es una causal objetiva de exclusión que muchos vendedores ignoran.
¿Qué incluye el pago mensual del Monotributo?
El pago mensual unifica: 1) Impuesto integrado que sustituye al IVA y al Impuesto a las Ganancias, 2) Aporte jubilatorio al SIPA que permite acumular años de aportes para la jubilación, y 3) Aporte a la obra social que da derecho a cobertura médica para el titular y con un aporte adicional para el grupo familiar. El monto varía según la categoría y si la actividad es de servicios o venta de bienes.
¿El Monotributo da cobertura de obra social?
Sí. El pago mensual del Monotributo incluye un aporte a la obra social que el contribuyente puede elegir del listado de la Superintendencia de Servicios de Salud. Para incorporar al grupo familiar conviviente se debe abonar un adicional por cada integrante. La cobertura es equivalente al PMO (Programa Médico Obligatorio).
¿El Monotributo computa aportes jubilatorios?
Sí. El aporte mensual al SIPA incluido en la cuota del Monotributo cuenta como período de aportes para la jubilación. Sin embargo, la base de cálculo es menor que en el Régimen General, lo que puede impactar en el haber jubilatorio futuro. Los monotributistas que quieran mejorar su futura jubilación pueden realizar aportes voluntarios adicionales al SIPA.
¿Qué actualización tuvo el Monotributo en agosto de 2026?
Desde el 1° de agosto de 2026 rigen los valores actualizados por el IPC del primer semestre de 2026, con un incremento del 16,85%. Los topes de facturación aumentaron en todas las categorías: la A pasó de $10.277.988,13 a $12.009.410,45, y la K de $108.357.084,05 a $126.610.838,75. Las cuotas mensuales también se actualizaron en el mismo porcentaje.
¿Cuándo vence el pago mensual del Monotributo?
El vencimiento opera generalmente entre el 20 y el 22 de cada mes según el calendario de vencimientos publicado por ARCA. El no pago en término genera intereses resarcitorios. Si se acumulan 10 cuotas impagas consecutivas, ARCA excluye automáticamente al contribuyente del régimen sin necesidad de notificación previa.
¿Puede un monotributista tener empleados en relación de dependencia?
Sí. Un monotributista puede tener hasta 3 empleados en relación de dependencia. Para ello debe inscribirse como empleador ante ARCA, registrar a sus empleados en el Sistema Registral y cumplir con todas las obligaciones laborales y previsionales: aportes y contribuciones a la seguridad social, ART, liquidación de sueldos y presentación del formulario 931. El tener empleados no modifica la categoría del Monotributo.
¿Un monotributista puede facturar a clientes del exterior?
Sí. Los monotributistas pueden exportar servicios al exterior siempre que no superen los límites de facturación de su categoría. Para estas operaciones deben emitir factura tipo E a través del sistema de ARCA. Algunos clientes del exterior pueden requerir un formato adicional según su país, por lo que conviene consultarlo antes de la primera operación.
¿Un monotributista puede facturar en moneda extranjera?
Sí. Desde la RG 5616/2024 de ARCA, al emitir comprobantes en moneda extranjera es obligatorio indicar si el pago se realizará en esa misma moneda y, si el cobro es en moneda extranjera, consignar la cotización del tipo de cambio vendedor del Banco Nación del día hábil cambiario anterior a la emisión de la factura.
¿Qué es el CAE y para qué sirve?
El CAE (Código de Autorización Electrónico) es el número que ARCA asigna a cada factura electrónica para validarla. Sin CAE, la factura no tiene validez fiscal. Al emitir una factura a través del sistema de ARCA, el CAE se genera automáticamente e instantáneamente. Toda factura electrónica válida debe tener su CAE visible.
¿Cómo se habilita la facturación electrónica para un monotributista?
Para comenzar a facturar hay que dar de alta un punto de venta en el servicio ‘Registro Único Tributario’ de ARCA con clave fiscal. El punto de venta es un código de 4 o 5 dígitos que identifica el método de facturación. Las opciones disponibles son: Comprobantes en Línea (el más común, desde la web), Facturador Simplificado (para categorías A, B y C), y la app Facturador Móvil para Android. El servicio de ARCA es gratuito.
¿Qué tipo de factura emite un monotributista?
Los monotributistas emiten exclusivamente factura tipo C para todas sus operaciones, tanto a consumidores finales como a responsables inscriptos. Para exportación de servicios al exterior, emiten factura tipo E. No emiten facturas tipo A ni tipo B, que son exclusivas de los responsables inscriptos en IVA.
¿Qué es el Monotributo y a quiénes está dirigido?
El Monotributo es un régimen simplificado que unifica en un solo pago mensual tres obligaciones: el impuesto integrado (que reemplaza al IVA y al Impuesto a las Ganancias), los aportes jubilatorios al SIPA, y los aportes a la obra social. Está dirigido a personas humanas que desarrollan actividades económicas de pequeña o mediana escala, ya sea prestando servicios o vendiendo bienes muebles.
¿Qué categoría elijo cuando me inscribo por primera vez?
Al inicio de actividades, cuando no tenés un año de historial para calcular tus ingresos, la categoría se determina en base a la proyección anual de tus ingresos esperados y los parámetros físicos de tu actividad (superficie, consumo eléctrico, alquiler). Si en los primeros 6 meses tus ingresos reales superan el límite de la categoría elegida, debés recategorizarte de inmediato sin esperar el período semestral obligatorio.
¿Qué pasa si no pago el Monotributo por varios meses?
Si se acumulan hasta 9 cuotas impagas, ARCA aplica intereses resarcitorios y puede restringir la constancia de inscripción. Al llegar a 10 cuotas consecutivas impagas, el sistema excluye automáticamente al contribuyente del régimen. Tras la exclusión por falta de pago, debe transcurrir al menos 2 años para poder reingresar al Monotributo. Durante ese período debe tributar como responsable inscripto.
¿Cómo se da de baja el Monotributo?
La baja se solicita ingresando al portal de ARCA con CUIT y clave fiscal, seleccionando la opción de baja del Monotributo en el Registro Único Tributario. La baja produce efectos desde el mes siguiente a la solicitud. Si hay deuda pendiente, la misma subsiste con independencia de la baja. Tras la baja, si se quiere volver a ejercer una actividad económica, puede inscribirse nuevamente en el Monotributo o pasar al Régimen General.
¿Cómo se verifica la Historia Laboral de un monotributista?
Desde ‘Mi ANSES’ se puede consultar la Historia Laboral con la Clave de la Seguridad Social, verificando los períodos de aportes registrados. Para ver la información completa de pagos como monotributista, se debe ingresar al SICAM (Sistema de Información para Contribuyentes Autónomos y Monotributistas) en el portal de ARCA con clave fiscal. Conviene revisar esta información antes de tramitar la jubilación para detectar períodos no registrados y reunir documentación que los acredite.
¿Qué es el Monotributo para pequeños productores agropecuarios?
Es una categoría especial del Monotributo para productores cuya actividad principal sea exclusivamente el cultivo de tabaco, caña de azúcar, yerba mate, té u otras hojas para infusiones. Para acceder, esa debe ser su única fuente de ingresos (exceptuando asignaciones familiares, jubilaciones, pensiones no contributivas y programas de inclusión social) y sus ingresos no pueden superar el tope de la categoría A. Tienen beneficios similares al Monotributo Social.
¿Qué es el Trabajador Independiente Promovido?
Es una modalidad especial dentro del Monotributo para personas que realizan una única actividad independiente y cumplen los requisitos del Monotributo Social, pero optan por un esquema de pago simplificado: pagan el 1% de lo que facturan en el mes, destinado a aportes jubilatorios. Pueden optar además por elegir una obra social. Es diferente al Monotributo Social clásico en que no requiere inscripción en el Registro Nacional de Efectores y el pago es variable (porcentual) en lugar de fijo.
¿Un monotributista social puede trabajar también en relación de dependencia?
Sí, con matices. Puede tener empleo en dependencia siempre que los ingresos de esa actividad no hagan incompatible su situación con los requisitos del Monotributo Social. El punto crítico es que el Monotributo Social exige que los ingresos provengan exclusivamente de la actividad económica declarada. Si tiene empleo en dependencia y además factura como monotributista social, el ANSES puede revisar si la situación sigue siendo compatible con el régimen subsidiado.
¿El Monotributo Social tiene cobertura ante accidentes de trabajo?
No. Al igual que cualquier monotributista, el monotributista social no está cubierto por la ART. Si sufre un accidente en el ejercicio de su actividad, la obra social cubre los gastos médicos como cualquier enfermedad o accidente, pero no las prestaciones específicas de la Ley de Riesgos del Trabajo (incapacidad laboral temporaria, incapacidad permanente, gran invalidez, prestación por muerte). Para protegerse puede contratar un seguro privado de accidentes personales.
¿El Monotributo Social tiene cobertura de salud igual a la del Monotributo regular?
La cobertura formal es la misma — PMO (Programa Médico Obligatorio) a través de una obra social elegida del listado habilitado. Sin embargo, hay una diferencia práctica importante: el aporte que el Estado subsidia (el 50% restante) depende de que el Ministerio de Capital Humano transfiera efectivamente esos fondos a la obra social. Si hay demoras o problemas en la transferencia del subsidio, la obra social puede ver comprometida su capacidad de brindar prestaciones. Por eso es recomendable verificar periódicamente con la obra social que el aporte completo esté siendo recibido.
¿Puede una cooperativa inscribir como monotributistas sociales a personas que en realidad trabajan en dependencia?
Es una práctica detectada y cuestionada judicialmente. Si los asociados de una cooperativa cumplen horarios fijos, reciben órdenes directas, trabajan en las instalaciones de la cooperativa y tienen dependencia económica exclusiva de ella, pueden estar ante una relación laboral encubierta bajo la forma cooperativa. En esos casos aplica el mismo análisis que para los falsos monotributistas: la realidad del vínculo prevalece sobre la forma jurídica (art. 23 LCT, Ley 27.802 vigente desde marzo 2026). Los afectados pueden reclamar el reconocimiento de la relación de dependencia y todos sus derechos laborales.
¿Puede un monotributista social tener empleados?
No. Uno de los requisitos excluyentes del Monotributo Social es no ser empleador. Si contrata personal en relación de dependencia, pierde automáticamente la condición de monotributista social y debe pasar al Monotributo regular. Tener empleados de hecho — es decir, personas que trabajan bajo sus órdenes aunque no estén registradas — también es incompatible con el régimen y puede generar responsabilidades legales adicionales.
¿Existe alguna forma de no perder los beneficios del Monotributo Social abruptamente al crecer?
Sí. La normativa permite que si los ingresos superan el tope de la categoría A pero el contribuyente cumple los demás requisitos, puede pasar gradualmente al Monotributo regular en la categoría B o C según corresponda. No hay un período de gracia formal, pero la recategorización semestral da un margen de tiempo para planificar el cambio. Lo que no puede hacerse es permanecer en el Monotributo Social una vez que los ingresos superan el tope, ya que implica recibir un subsidio estatal al que ya no se tiene derecho.
¿Cuándo conviene pasar del Monotributo Social al Monotributo regular?
Conviene hacer la transición cuando: los ingresos superan regularmente el tope de la categoría A ($12.009.410,45 anuales), se quiere tener empleados, se busca mejorar los aportes jubilatorios para asegurar un haber futuro más alto, o la actividad crece y los clientes/proveedores exigen mayor formalidad fiscal. La transición debe planificarse porque implica un salto importante en el costo mensual: de pagar solo el 50% del aporte de obra social a pagar la cuota completa de la categoría que corresponda.
¿Qué es el Monotributo Social y en qué se diferencia del Monotributo regular?
El Monotributo Social es un régimen especial dentro del Monotributo destinado a personas en situación de vulnerabilidad socioeconómica. La diferencia clave con el Monotributo regular es el subsidio estatal: el 100% del componente impositivo y jubilatorio está cubierto por el Estado, y el contribuyente solo paga el 50% del aporte a la obra social. Permite facturar, tener cobertura de salud y acumular aportes jubilatorios pagando una fracción mínima.
¿Puede un monotributista acceder a asignaciones familiares?
Sí, pero solo los de categorías bajas. Los monotributistas inscriptos en las categorías A, B, C y D tienen derecho a asignaciones familiares (asignación por hijo, por hijo con discapacidad, por ayuda escolar y por maternidad). Los monotributistas de categorías superiores no perciben asignaciones familiares. Los trabajadores autónomos, en cambio, no tienen derecho a asignaciones familiares en ningún caso.
¿Qué pasa con la jubilación de un monotributista que siempre estuvo en categorías bajas?
Este es el punto más crítico de todo el régimen: el 70% de los monotributistas se concentra en las categorías A y B. El aporte jubilatorio de la categoría A desde agosto 2026 es de $18.246,86 mensuales, lo que representa menos de una décima parte del aporte promedio de un empleado en dependencia. Dos personas con ingresos reales muy distintos que estuvieron registradas en categorías similares cobrarán haberes similares al jubilarse. Quien pasó 30 años en categorías bajas del Monotributo accederá prácticamente solo al haber mínimo ($393.174 más bono $70.000 en mayo 2026). La única forma de mejorar ese resultado es: subir de categoría cuando los ingresos lo permitan, realizar aportes voluntarios adicionales al SIPA, o combinar períodos como empleado en dependencia con períodos de Monotributo.
¿Qué pasa cuando un monotributista social supera el tope de ingresos?
Si sus ingresos brutos anuales superan el tope de la categoría A ($12.009.410,45 en 2026), debe darse de baja del Monotributo Social y pasar al Monotributo regular (categoría que corresponda según sus ingresos) o al Régimen General. La transición no es automática — debe gestionarla activamente ante ARCA. No hacerlo implica seguir pagando solo el 50% de obra social sin estar habilitado para ello, lo que puede generar deuda retroactiva y exclusión del régimen.
¿El Monotributo Social fue pensado como régimen permanente para toda la vida laboral?
No, y este es el punto que más frecuentemente se ignora. El Monotributo Social fue diseñado como un puente transitorio hacia la formalidad, no como un destino final. Especialistas en seguridad social advierten que quien permanece toda su vida laboral en Monotributo Social terminará cobrando el haber mínimo al jubilarse, porque los aportes son insuficientes para generar un haber superior. El régimen es conveniente mientras dure la situación de vulnerabilidad, pero debe planificarse la transición hacia el Monotributo regular o el Régimen General cuando los ingresos lo permitan.
¿El Monotributo Social acumula aportes jubilatorios?
Sí, pero hay un dato crítico que casi nadie explica: aunque el componente jubilatorio está subsidiado al 100% por el Estado, los aportes que se acreditan en la Historia Laboral son extremadamente bajos — equivalentes a los de la categoría A del Monotributo regular, que desde agosto 2026 son de $18.246,86 mensuales. Eso representa menos de una décima parte del aporte promedio de un empleado en dependencia. Quien complete 30 años de aportes exclusivamente en Monotributo Social accederá prácticamente al haber jubilatorio mínimo ($393.174 más bono en mayo 2026), independientemente de cuánto haya facturado.
¿Dónde y cómo se tramita la inscripción en el Monotributo Social?
El trámite se gestiona ante ANSES, no ante ARCA directamente. Hay dos vías: presencial con turno previo en una oficina de ANSES, o a distancia mediante Trámites a Distancia (TAD) con clave fiscal nivel 3. Una vez inscripto, el monotributista social debe presentar la Declaración Jurada de Salud en ANSES, elegir la obra social, y abonar la cuota del 1 al 20 de cada mes. La cobertura médica se activa luego de tres pagos consecutivos.
¿Quiénes que cobran beneficios sociales pueden inscribirse en el Monotributo Social?
Pueden inscribirse quienes cobran: Asignación Universal por Hijo (AUH), Asignación por Embarazo para Protección Social, jubilaciones y pensiones que no superen el haber mínimo ($393.174 en mayo 2026), y programas de inclusión social del Ministerio de Capital Humano. Los ingresos de estos beneficios no se suman a los de la actividad para determinar si se supera el tope de la categoría A.
¿Quiénes pueden acceder al Monotributo Social?
Pueden acceder quienes cumplan todos estos requisitos: tener más de 18 años, realizar una sola actividad económica independiente, tener ingresos brutos anuales inferiores a $12.009.410,45 (tope categoría A, 2026), no ser empleador ni titular de acciones de sociedades comerciales, ser propietario de hasta 2 inmuebles (uno afectado al emprendimiento), y no desarrollar ninguna actividad incompatible con el régimen. También acceden quienes integran proyectos productivos de hasta 3 integrantes o cooperativas de trabajo con al menos 6 asociados.
¿Cuánto paga mensualmente un monotributista social en 2026?
Solo paga el 50% del componente de obra social. Desde agosto de 2026 ese aporte es de aproximadamente $12.847 mensuales (el 50% de $25.694,55). El componente impositivo y el jubilatorio están 100% subsidiados por el Estado. Es el costo más bajo de cualquier modalidad de inscripción tributaria en Argentina que da acceso a facturación, obra social y jubilación.
¿Un jubilado puede inscribirse en el Monotributo?
Sí. Los jubilados pueden inscribirse en el Monotributo. En ese caso pagan una cuota diferencial en la categoría A de $23.832,63 (en lugar de $49.527,18) porque ya tienen cobertura de PAMI y no necesitan el componente de obra social del Monotributo. Los aportes jubilatorios tampoco se duplican.
¿El empleado en dependencia con Monotributo acumula aportes jubilatorios por los dos?
No. Al estar eximido del componente previsional del Monotributo por tener empleo en dependencia, sus únicos aportes jubilatorios provienen de ese empleo. No acumula aportes adicionales por el Monotributo. Para acumular más aportes puede realizar aportes voluntarios al SIPA.
¿Cómo impacta el Monotributo en la futura jubilación?
Los aportes previsionales del Monotributo cuentan como períodos de aportes para la jubilación, pero el haber futuro depende de los montos históricos aportados por categoría, que son menores que los de un empleado en dependencia. Quienes estuvieron muchos años en categorías bajas pueden terminar percibiendo haberes cercanos al mínimo. El monotributista puede mejorar su jubilación realizando aportes voluntarios adicionales al SIPA.
¿Se puede agregar al grupo familiar a la obra social del Monotributo?
Sí. Es posible adherir al grupo familiar (cónyuge, hijos y otros dependientes) pagando un adicional por cada uno. También es posible unificar los aportes de obra social con los del cónyuge si ambos están en la misma entidad. Luego del alta se debe completar la Declaración Jurada 300/97 ante ANSES.
¿Se puede cambiar de obra social siendo monotributista?
Sí, una vez por año. El sistema permite cambiar de obra social respetando los plazos establecidos. Una vez afiliado, la entidad debe mantener la cobertura por un mínimo de 12 meses. Si una obra social se niega a afiliar a un monotributista, puede iniciarse un reclamo online ante la Superintendencia de Servicios de Salud por ‘Incumplimiento de afiliación’.
¿Qué obra social tiene un monotributista puro (sin empleo en dependencia)?
Tiene derecho a elegir una obra social del listado de entidades habilitadas por la Superintendencia de Servicios de Salud. Desde el Decreto 955/2024, solo las obras sociales inscriptas en el Registro Nacional de Agentes del Seguro de Salud (RNAS) pueden afiliar monotributistas. A marzo de 2026 hay 41 entidades habilitadas. El alta en la obra social no es automática — requiere un trámite específico con formularios ante la entidad elegida y ANSES.
¿Qué obra social tiene quien trabaja en dependencia y también tiene Monotributo?
Mantiene la obra social de su empleo en relación de dependencia. No necesita afiliarse a una obra social a través del Monotributo porque ya tiene cobertura por su empleo. Al no pagar el componente de obra social en el Monotributo, tampoco genera un derecho de afiliación adicional por ese régimen.
¿El empleador puede exigirle a su empleado que se inscriba en el Monotributo para pagarle parte de su salario como factura?
No. Esa práctica es ilegal y constituye fraude laboral. El empleador no puede obligar al empleado a inscribirse en el Monotributo ni a emitir facturas como condición de contratación o para pagar parte del salario. Todo pago por trabajo realizado en condición de dependencia debe liquidarse como remuneración con su correspondiente recibo de sueldo y con los aportes y contribuciones que establece la ley.
¿Cómo impacta tener Monotributo en la declaración de Impuesto a las Ganancias?
El empleado en relación de dependencia que además tiene ingresos por Monotributo puede quedar obligado a presentar una declaración jurada de Impuesto a las Ganancias si sus ingresos totales superan los mínimos no imponibles establecidos por ARCA. El Monotributo sustituye el Impuesto a las Ganancias solo por la actividad independiente, pero la suma de ingresos totales puede modificar la situación tributaria del empleado. Conviene consultar con un contador cuando los ingresos de ambas fuentes son significativos.
¿El monotributista tiene derecho a aguinaldo?
No. El aguinaldo (Sueldo Anual Complementario) es un derecho exclusivo de los trabajadores en relación de dependencia. El monotributista autónomo no cobra aguinaldo. Quien tiene empleo en dependencia más Monotributo cobra aguinaldo solo por el empleo en dependencia, calculado únicamente sobre las remuneraciones de ese empleo.
¿El monotributista tiene derecho a vacaciones pagas?
No. Las vacaciones pagas son un derecho exclusivo de los trabajadores en relación de dependencia, regulado por la LCT. El monotributista autónomo no tiene vacaciones pagas: si no trabaja, no factura y no cobra. Quien tiene empleo en dependencia más Monotributo tiene vacaciones pagas solo por el empleo en dependencia.
¿Un monotributista tiene derecho a licencia por enfermedad?
No en los mismos términos que un empleado en relación de dependencia. El empleado en dependencia tiene licencia paga por enfermedad con plazo mínimo garantizado por la LCT (entre 3 y 12 meses según antigüedad). El monotributista puro no tiene ese derecho: si no trabaja, no cobra. Su única protección es la obra social del Monotributo que cubre los gastos médicos, pero no reemplaza los ingresos perdidos durante la enfermedad. Quien tiene empleo en dependencia Y Monotributo tiene licencia paga solo por el empleo en dependencia.
¿El empleado en dependencia que tiene Monotributo está cubierto por ART en su actividad independiente?
No. La cobertura de la ART de su empleador solo aplica para accidentes ocurridos en el marco del empleo en relación de dependencia o en el trayecto hacia/desde ese trabajo. Los accidentes que sufra en el ejercicio de su actividad independiente como monotributista no están cubiertos por esa ART. Para esa actividad necesita una cobertura propia.
¿Qué cobertura de accidentes tiene un monotributista?
El monotributista no está cubierto por la ART (Aseguradora de Riesgos del Trabajo), que solo cubre a empleados en relación de dependencia. Si sufre un accidente en su actividad independiente, debe afrontarlo con su cobertura de obra social (que cubre los gastos médicos) pero sin las prestaciones específicas de la LRT (Ley 21.744): incapacidad laboral temporaria, incapacidad permanente, gran invalidez ni prestación por muerte. Para protegerse, un monotributista puede contratar un seguro privado de accidentes personales.
¿Puede alguien trabajar en relación de dependencia y ser monotributista al mismo tiempo?
Sí. La condición de pequeño contribuyente por una actividad independiente es perfectamente compatible con el desempeño de actividades en relación de dependencia. Así lo confirma expresamente ARCA. Es una situación muy frecuente: empleados que además prestan servicios o venden productos por cuenta propia. Lo importante es que la actividad independiente sea genuinamente autónoma y no una extensión encubierta del empleo en dependencia.
¿Qué pasó con el seguro de desempleo cuando tengo Monotributo y me despiden?
El seguro de desempleo (Ley 24.013) cubre exclusivamente a trabajadores que estaban en relación de dependencia registrada. Si estabas registrado como monotributista y no como empleado, no tenés derecho al seguro de desempleo. Si eras un falso monotributista y lográs demostrar la relación de dependencia encubierta, podés reclamar los beneficios del despido más las multas, pero el acceso al seguro de desempleo en sí depende de haber estado registrado como empleado.
¿Puede un empleador ser condenado penalmente por usar el Monotributo para encubrir relaciones laborales?
Sí. La simulación de una relación laboral bajo la figura del Monotributo puede configurar el delito de evasión previsional previsto en el artículo 5° de la Ley 27.430, ya que el empleador evade las contribuciones patronales que debería pagar. Existen fallos condenatorios tanto en el ámbito privado como en el Estado, que también ha sido condenado por pagar a trabajadores mediante facturas de Monotributo.
¿Cómo puede reclamar sus derechos un falso monotributista?
El primer paso es enviar un telegrama laboral al empleador intimándolo a regularizar la relación laboral dentro de un plazo determinado. Si el empleador se niega, el trabajador puede considerarse despedido por culpa del empleador (art. 246 LCT) y reclamar judicialmente la indemnización por despido. Aclaración: las multas por trabajo no registrado de las Leyes 24.013 y 25.323 fueron derogadas por la Ley 27.742 en 2024, y su aplicación a situaciones anteriores se discute en la justicia. Es fundamental reunir pruebas que demuestren la dependencia: emails con órdenes de trabajo, registros de horario, testimonios de compañeros, facturas correlativas al mismo destinatario.
¿Qué derechos tiene un falso monotributista?
Tiene exactamente los mismos derechos que cualquier empleado en relación de dependencia: salario mínimo convencional, aportes jubilatorios, obra social, vacaciones pagas, aguinaldo, licencias, indemnización por despido y cobertura de accidentes de trabajo. El hecho de haber firmado un contrato de locación de servicios o de haber emitido facturas no invalida esos derechos. Además, puede reclamar los aportes y las diferencias adeudadas; las multas por trabajo no registrado de las Leyes 24.013 y 25.323 fueron derogadas por la Ley 27.742 en 2024, y su aplicación a situaciones anteriores se discute en la justicia.
¿Qué dice la Ley 27.802 sobre los monotributistas y la presunción de relación laboral?
La Ley 27.802, vigente desde el 6 de marzo de 2026, modificó el artículo 23 de la LCT. La nueva redacción establece que la prestación de servicios en situación de dependencia hace presumir la existencia de un contrato de trabajo, y que esa presunción opera incluso cuando se utilizan figuras no laborales como contratos de locación de servicios o facturación como monotributista, siempre que en la realidad concreta exista situación de dependencia. No importa el ropaje jurídico sino la naturaleza real del vínculo.
¿Qué es un falso monotributista?
Es un trabajador que en la realidad presta servicios en condición de empleado en relación de dependencia, pero su empleador lo obliga a inscribirse en el Monotributo y emitir facturas para evitar pagar aportes, contribuciones, vacaciones, aguinaldo e indemnizaciones. Las señales más claras de ser un falso monotributista son: cumplir horario fijo impuesto por el empleador, recibir órdenes directas, trabajar en las instalaciones de la empresa, tener dependencia económica de un solo cliente, y facturar siempre las mismas tareas al mismo destinatario.
¿Un empleado puede facturarle como monotributista a su propio empleador?
Es una zona de alto riesgo legal. Si la facturación al mismo empleador encubre una segunda actividad genuinamente independiente (por ejemplo, un empleado administrativo que además le diseña el sitio web), puede ser legítimo. Pero si esa facturación cubre las mismas tareas que realiza en relación de dependencia, o si es una forma de pagar parte del sueldo sin registrarlo, es fraude laboral. Los juzgados laborales consideran que la continuidad de facturas mes a mes al mismo empleador por las mismas tareas es indicio fuerte de relación de dependencia encubierta.
¿Qué pasa con el Monotributo si me quedo sin trabajo en dependencia?
Si perdés el empleo en dependencia, debés actualizar tu condición en el portal de ARCA para que la cuota del Monotributo pase a incluir los aportes jubilatorios y de obra social (cuota completa). Si no lo hacés, estarás pagando solo el componente impositivo sin acumular aportes previsionales ni tener cobertura de obra social activa.
¿Cuántas actividades simultáneas puede tener un monotributista?
Un monotributista puede tener hasta 3 unidades de explotación o actividades simultáneas. Si supera ese límite corresponde la exclusión del régimen. No se considera unidad de explotación la relación de dependencia, por lo que quien tiene empleo en dependencia más hasta 3 actividades independientes cumple con la normativa.
¿Puede el empleador prohibirle a un empleado tener Monotributo por otra actividad?
En principio no puede prohibirlo de manera absoluta, ya que el trabajo independiente fuera del horario laboral es un derecho del trabajador. Sin embargo, muchos contratos y convenios colectivos incluyen cláusulas de exclusividad o no competencia que limitan o prohíben trabajar para la competencia o desarrollar actividades que puedan afectar los intereses del empleador. Esas cláusulas son válidas si son razonables, específicas y tienen una contraprestación. Conveniene revisar el contrato individual antes de inscribirse.
¿Los ingresos del trabajo en dependencia se suman a los del Monotributo para calcular la categoría?
No. Los ingresos del trabajo en relación de dependencia no se computan para determinar la categoría del Monotributo. Solo se consideran los ingresos generados por la actividad independiente por la cual está inscripto en el Monotributo. Son fuentes de ingresos separadas e independientes a efectos del régimen simplificado.
¿Cuánto paga de Monotributo quien ya trabaja en relación de dependencia?
Quien trabaja en relación de dependencia y además está inscripto en el Monotributo paga únicamente el componente impositivo del Monotributo (el impuesto integrado que sustituye al IVA y a Ganancias), quedando eximido de los aportes jubilatorios y de obra social. En la categoría A, en lugar de pagar $49.527,18, paga solo $5.585,77 mensuales. Esto se debe a que esos aportes ya los realiza su empleador.
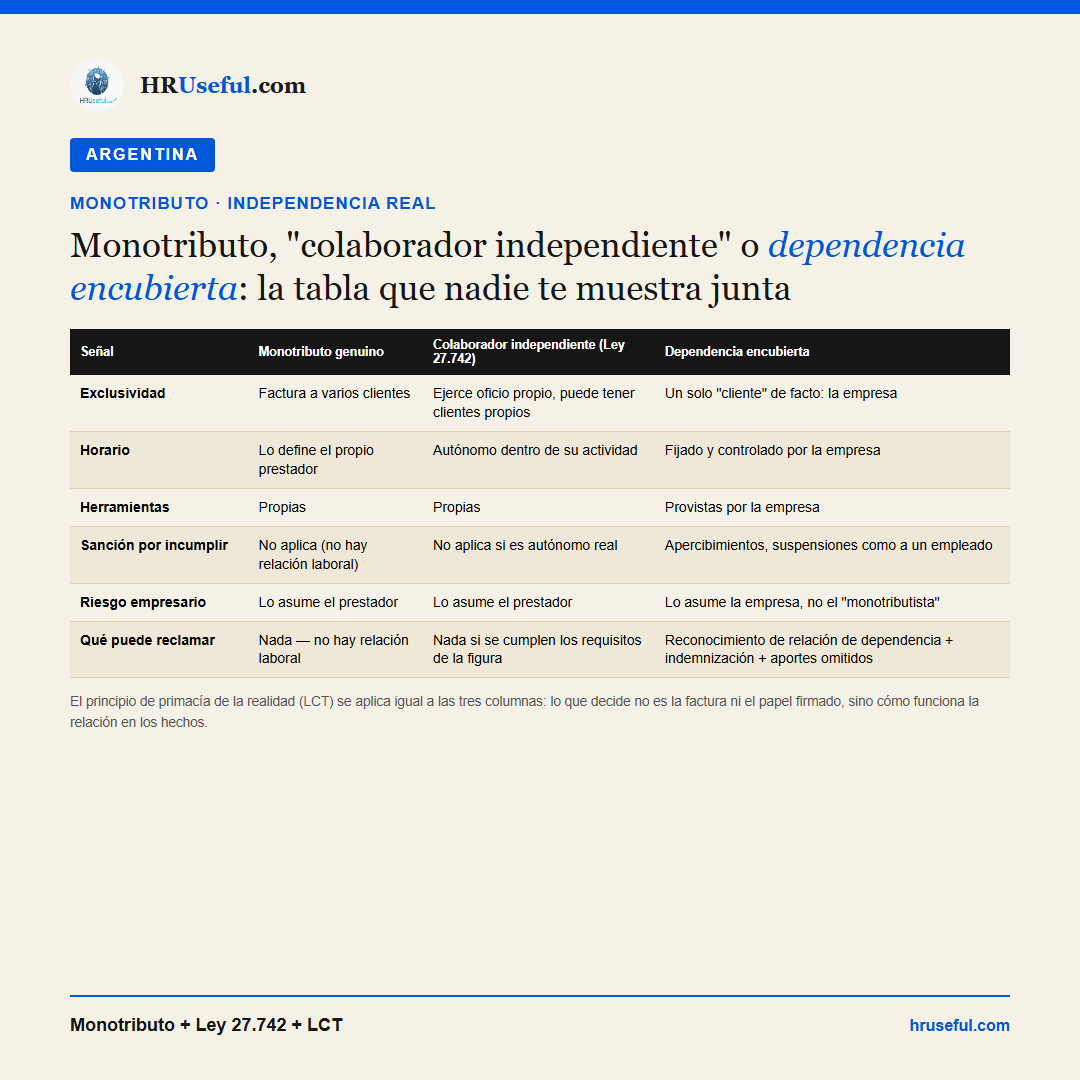
¿Qué diferencia hay entre ser monotributista y ser “colaborador independiente” según la Ley 27.742?
¿Facturar como monotributista protege automáticamente al empleador de un reclamo laboral?
¿Qué señales usan los jueces para decidir si un monotributista es en realidad un empleado?
¿Qué pasa si a un monotributista se lo desvincula de un día para el otro tras años de exclusividad?
¿La reforma de 2024 hizo más fácil o más difícil demostrar una dependencia encubierta?
¿Tu situación es más específica? Un especialista en Relaciones Laborales y régimen de independientes te responde en menos de 24 horas.