
También disponible en: English · Português
Trabajar desde Argentina para una empresa del exterior es hoy una de las situaciones laborales más frecuentes y menos comprendidas legalmente. ¿Sos empleado o independiente? ¿Qué impuestos pagás? ¿Estás obligado a ingresar los dólares al país? ¿Tenés derechos laborales contra una empresa que ni siquiera está en Argentina? Las respuestas no son simples — y las consecuencias de equivocarse son reales. Esta sección cubre todo lo que necesitás saber: desde cómo facturar correctamente hasta qué pasa con tu jubilación, pasando por las plataformas de pago, las criptomonedas, los nómadas digitales y la expansión del modelo HRUseful a otros países de la región.
| Forma de facturación | Factura tipo E (exportación) ante ARCA |
| Exención IVA | Sí — exportación de servicios exenta (Ley 20.631 art. 1° inc. b) |
| Derecho de exportación | 5% — exento para PyMEs hasta USD 600.000 anuales |
| Liquidación de divisas | Opcional desde abril 2026 (Com. A8417 BCRA) — si optás por liquidar, 20 días hábiles desde el cobro |
| Tope para no liquidar | Eliminado desde abril 2026 (Com. A8417 BCRA, amplía A8330) — antes USD 36.000/año, ahora sin límite |
| Presunción de dependencia | Desactivada por Ley 27.802 cuando se factura con CBU/CVU |
| Jurisprudencia clave | Fallo Tribunal Córdoba 2025 — tribunales argentinos competentes para reclamos vs. empresa extranjera |
| Criptomonedas | CRS 2.0 firmado julio 2025 — ARCA detecta activos digitales en el exterior |
| Monotributo Tech | Media sanción en Diputados — sin estado legislativo activo a mayo 2026 |
| Fuente Oficial | arca.gob.ar / bcra.gob.ar / argentina.gob.ar |
| Última actualización | Mayo 2026 |
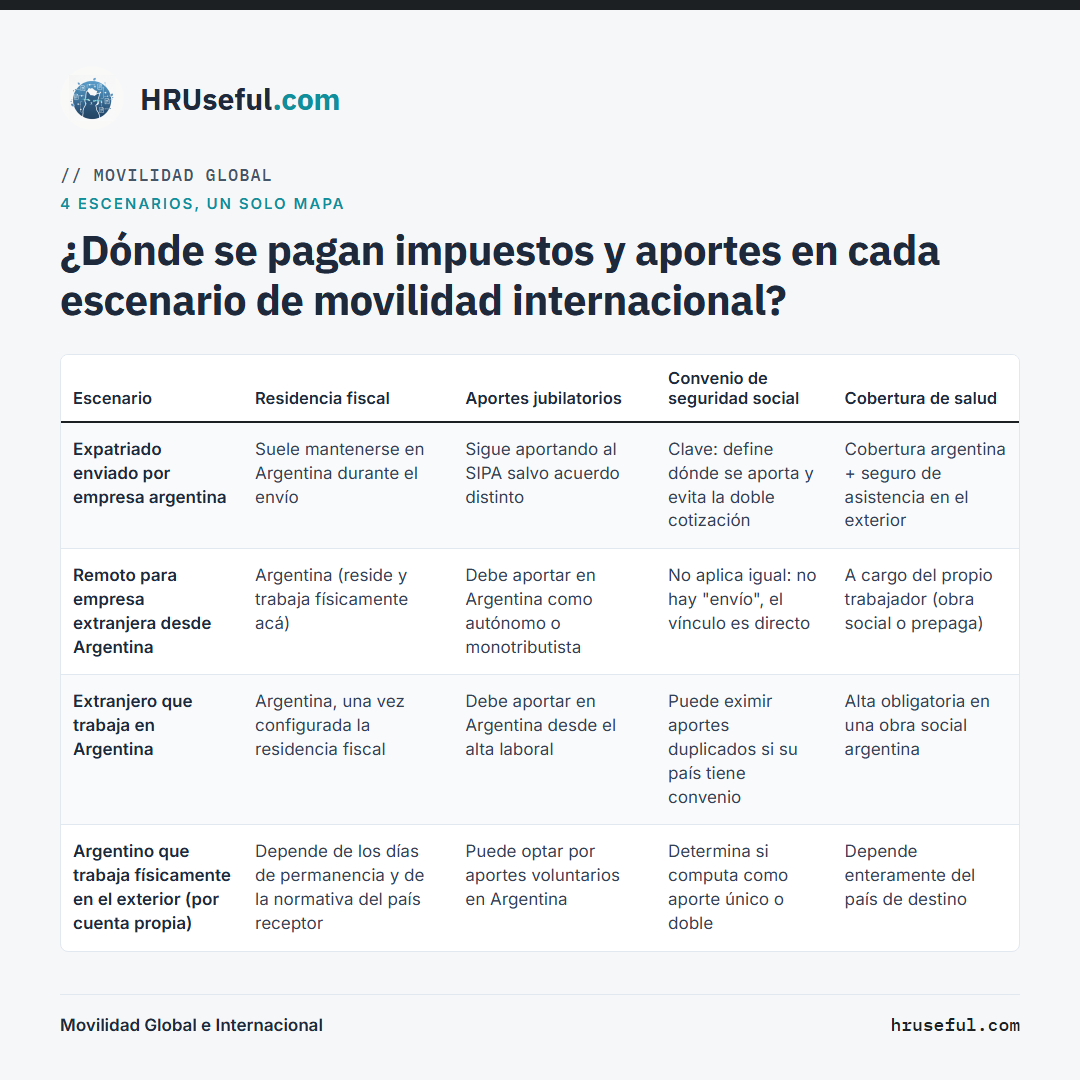
¿Cómo debo facturarle a mi empleador extranjero si trabajo remoto desde Argentina?
¿El hecho de facturar como monotributista me protege de que la empresa extranjera me trate como empleado en los hechos?
¿Puedo aplicar la figura de “colaborador independiente” de la Ley 27.742 a mi trabajo remoto?
Marco Legal — ¿Sos Empleado o Independiente?
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
Facturación e Impuestos
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
Divisas y BCRA — Lo que Muchos No Saben
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
Aportes y Jubilación
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
Derechos que el Independiente NO Tiene — La Diferencia que Importa
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
Nómadas Digitales — Trabajar Remoto Mientras Viajás
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
Riesgos y Contingencias
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
HRUseful Global — El Modelo que Viene
Para acceder al contenido completo de este convenio necesitás registrarte. Es gratis y tarda menos de un minuto.
Registrate aquí: hruseful.com/registro/
La información publicada tiene carácter orientativo y está basada en normativa vigente a mayo 2026. Los aspectos impositivos, cambiarios y previsionales requieren análisis caso por caso. Consultá con un especialista antes de tomar decisiones.
Ya en Google Play
Tu soporte laboral en el celular
La legislación laboral de Argentina y el mundo, en un solo lugar y a un clic. Se actualiza sola con cada novedad que publicamos.
Buscanos en Google Play como «HRUseful» y «HRUGame» · iPhone y computadora: hruseful.com/nuestra-app
Preguntas frecuentes
¿Cómo debe facturar un argentino que presta servicios a una empresa del exterior?
Debe emitir una factura tipo E (de exportación) ante ARCA. Esta factura puede emitirse en moneda extranjera o en pesos, usando el tipo de cambio comprador del Banco Nación del día anterior a la emisión. Para emitir factura E, el trabajador debe estar inscripto como monotributista o como responsable inscripto. Los ingresos de exportación de servicios están exentos de IVA en Argentina. La factura E es el documento que respalda legalmente la exportación de servicios y es indispensable para poder ingresar las divisas al país.
¿Cómo funcionaría HRUseful en Brasil para trabajadores remotos?
Brasil tiene la Consolidação das Leis do Trabalho (CLT) con su reforma de 2017 que incorporó el trabajo intermitente, el teletrabajo y amplió las posibilidades de contratación flexible. A pesar de esas reformas, el trabajo remoto transfronterizo sigue sin regulación clara: millones de brasileños trabajan para empresas de EEUU y Europa sin saber si tienen derechos laborales brasileños, qué aportes deben realizar al INSS (seguridad social), o cómo tributan en el Imposto de Renda. El Tribunal Superior do Trabalho (TST) tiene jurisprudencia dispar sobre laboralidad en plataformas. HRUseful Brasil cubriría: CLT, reforma 2017, teletrabajo transfronterizo, INSS, FGTS (Fundo de Garantia do Tempo de Serviço — equivalente a la indemnización), y el régimen del MEI (Microempreendedor Individual — equivalente al monotributo).
¿Cómo funcionaría HRUseful en Chile para trabajadores remotos?
Chile tiene el Código del Trabajo con una reforma previsional en curso que modifica el sistema de AFP (Administradoras de Fondos de Pensiones). El trabajo remoto está regulado desde 2020 por la Ley de Teletrabajo (Ley 21.220). El trabajo transfronterizo para empresas extranjeras tiene las mismas lagunas que en el resto de la región. HRUseful Chile cubriría: Código del Trabajo, Ley de Teletrabajo, sistema de AFP y reforma previsional, seguro de desempleo (AFC — Administradora de Fondos de Cesantía), Fonasa/Isapres, y el régimen del Boleta de Honorarios para independientes.
¿Cómo funcionaría HRUseful en Colombia para trabajadores remotos?
Colombia tiene el Código Sustantivo del Trabajo (CST) y una de las reformas laborales más debatidas de la región en curso al momento de esta publicación. El trabajo en plataformas digitales y el trabajo remoto transfronterizo son temas sin resolver en la legislación colombiana. Colombia tiene además un sistema de seguridad social complejo con aportes a salud, pensión y riesgos laborales que los trabajadores independientes deben gestionar por su cuenta. En 2022 creó la Visa de Nómada Digital. HRUseful Colombia cubriría: CST, trabajo en plataformas, sistema de pensiones (régimen de prima media vs. ahorro individual), Caja de Compensación Familiar, y las particularidades del contrato de prestación de servicios vs. relación laboral.
¿Cómo funcionaría HRUseful en España para trabajadores remotos?
España es el destino más frecuente de la diáspora argentina y tiene una normativa laboral compleja: el Estatuto de los Trabajadores, la Ley de Teletrabajo (Ley 10/2021), el régimen de autónomos (RETA), y desde 2023 la Visa de Nómada Digital. Los argentinos en España frecuentemente desconocen sus derechos laborales locales — especialmente en materia de finiquito, prestación por desempleo (paro), cotizaciones a la Seguridad Social española, y complementariedad con el convenio bilateral Argentina-España. HRUseful España cubriría: Estatuto de los Trabajadores, convenios colectivos sectoriales, RETA, prestación por desempleo, sistema de pensiones español, y el convenio bilateral de seguridad social Argentina-España para la totalización de aportes.
¿Cómo funcionaría HRUseful en México para trabajadores remotos?
México reformó profundamente la LFT (Ley Federal del Trabajo) en 2021 en dos frentes críticos: incorporó el teletrabajo como modalidad específica con derechos propios (equipo, conectividad, ergonomía) y eliminó el outsourcing como mecanismo de evasión laboral, obligando a las empresas a registrar a sus trabajadores directamente. Sin embargo, el trabajo remoto para empresas extranjeras sigue en una zona gris: no existe un régimen claro para el freelancer mexicano que exporta servicios. HRUseful México cubriría: LFT, teletrabajo, régimen de outsourcing post-reforma, IMSS (seguridad social), Infonavit, Afore (sistema jubilatorio de capitalización individual), y el régimen fiscal del RIF/RESICO para independientes.
¿El trabajador remoto independiente tiene acceso al seguro de desempleo?
No. El seguro de desempleo (Fondo Nacional de Empleo, Ley 24.013) es exclusivo para trabajadores en relación de dependencia que son despedidos sin causa. El trabajador independiente, el monotributista y el autónomo no tienen acceso a este beneficio aunque sus ingresos cesen abruptamente. Esta es una de las mayores vulnerabilidades del trabajador remoto independiente: ante la pérdida de un cliente importante o el fin de un contrato, no tiene red de contención estatal. La planificación financiera personal con un fondo de emergencia equivalente a varios meses de gastos es indispensable para cualquier trabajador remoto independiente.
¿El trabajador remoto independiente tiene derecho a vacaciones pagas, aguinaldo y licencias?
No. Esta es una de las diferencias más importantes y menos dimensionadas entre el trabajador independiente y el empleado en relación de dependencia. El freelancer o monotributista que presta servicios al exterior no tiene: vacaciones pagas (puede no trabajar, pero no cobra), aguinaldo (SAC), licencia por enfermedad paga, licencia por maternidad paga (a menos que su obra social la cubra parcialmente), ni seguro de desempleo. El trabajador independiente debe autofinanciarse estos períodos. Al comparar ingresos entre un empleo formal y un contrato de servicios, estos beneficios deben ser considerados como parte del costo total de la relación — generalmente representan entre el 30% y el 40% adicional sobre el sueldo bruto.
¿Está obligado un argentino que cobra del exterior a ingresar las divisas al país?
Sí. La Comunicación A6770 del BCRA establece que las exportaciones de servicios deben ingresarse al país dentro de los 20 días hábiles de recibido el pago. Esta obligación aplica independientemente del monto y sin importar si el trabajador es una empresa grande o un freelancer individual. Desde septiembre de 2025 (Circular A8330 del BCRA), se eliminaron los límites anuales para no pesificar y el trabajador puede mantener los dólares en su cuenta bancaria argentina. El incumplimiento del plazo de ingreso de divisas puede generar multas cambiarias.
¿Los ingresos por servicios al exterior están exentos de IVA en Argentina?
Sí. Las exportaciones de servicios están exentas de IVA conforme al artículo 1° inciso b) de la Ley de IVA (Ley 20.631), siempre que la prestación se realice en Argentina pero su utilización efectiva se lleve a cabo en el exterior. Esto cubre la mayoría de los servicios remotos prestados a empresas extranjeras. La exención debe validarse con un contador en cada caso particular, ya que el fisco puede cuestionar la calificación en situaciones específicas.
¿Puede haber relación de dependencia entre un trabajador argentino y una empresa extranjera?
Sí, y es más frecuente de lo que se cree. Cuando un trabajador argentino presta servicios para una empresa del exterior con horario fijo, bajo órdenes directas, con exclusividad y de manera continua, puede configurarse una relación de dependencia laboral regulada por la LCT argentina, independientemente de que el contrato diga otra cosa o de que la empresa sea extranjera. Un fallo del Tribunal de Gestión Asociada de Córdoba (2025) estableció que los tribunales argentinos tienen competencia para juzgar estas relaciones y pueden aplicar el derecho laboral local. Las empresas extranjeras que contratan trabajadores argentinos bajo estas condiciones sin registrarlos correctamente tienen contingencias laborales y tributarias significativas.
¿Puede un trabajador remoto argentino estar en relación de dependencia con una empresa extranjera sin que esta tenga presencia en Argentina?
Técnicamente sí, pero es complejo. Para registrar a un empleado en Argentina, la empresa extranjera debería inscribirse ante ARCA (obtener CDI o CUIT), realizar aportes de seguridad social, y liquidar el salario. Esto puede configurar un establecimiento permanente en Argentina con consecuencias impositivas para la empresa. Por esta razón, muchas empresas extranjeras optan por contratar a los argentinos como independientes (factura E) aunque la relación tenga características de dependencia. Esta práctica es el fraude laboral internacional que la jurisprudencia argentina viene cuestionando.
¿Puede un trabajador remoto argentino mantener los dólares en su cuenta sin pesificarlos?
Sí, desde septiembre de 2025. La Circular A8330 del BCRA eliminó la obligación de pesificar los ingresos por exportación de servicios. El trabajador puede ingresar las divisas dentro de los 20 días hábiles y mantenerlas en dólares en su cuenta bancaria argentina. Anteriormente existían límites anuales para no pesificar (que fueron creciendo de USD 12.000 a USD 36.000 antes de eliminarse). Esta es una de las modificaciones más favorables de los últimos años para los trabajadores remotos argentinos.
¿Puede un trabajador remoto argentino reclamar derechos laborales contra una empresa extranjera?
Sí. Los tribunales laborales argentinos han asumido competencia en reclamos de trabajadores que prestan servicios desde Argentina para empresas del exterior cuando la relación tiene características de dependencia. El artículo 3 de la LCT establece que la ley argentina aplica cuando el contrato se ejecuta en territorio nacional. El fallo del Tribunal de Córdoba (2025) es un precedente relevante. La empresa extranjera puede ser notificada por vía diplomática o por los mecanismos del derecho internacional privado.
¿Puede un trabajador remoto cobrar en criptomonedas y evitar la obligación de ingresar divisas?
Es una zona de alta incertidumbre regulatoria. El BCRA ha interpretado que la obligación de ingreso de divisas aplica a cobros en moneda extranjera — las criptomonedas no son técnicamente divisas. Sin embargo, en julio de 2025 Argentina firmó el marco CRS 2.0 que extiende el intercambio automático de información a activos digitales e instrumentos tokenizados. ARCA tiene creciente capacidad para detectar tenencias de criptoactivos en el exterior. El cobro en crypto puede no generar obligación cambiaria formal, pero sí genera obligaciones impositivas (Ganancias y Bienes Personales) que deben declararse. La estrategia de cobrar en crypto para evitar controles cambiarios tiene riesgos legales crecientes.
¿Qué aportes jubilatorios hace un trabajador remoto argentino independiente?
El monotributista realiza los aportes incluidos en su cuota mensual, que incluyen componente previsional (jubilación) y componente de obra social. El responsable inscripto realiza aportes como autónomo ante ANSES según la categoría correspondiente. En ambos casos los aportes van al sistema argentino (SIPA/ANSES) independientemente de que los ingresos provengan del exterior. La diferencia crítica con el empleado en relación de dependencia es que el trabajador independiente aporta solo la parte del empleado — no existe aporte patronal que lo complemente, lo que resulta en un haber jubilatorio significativamente menor a largo plazo.
¿Qué cláusulas mínimas debe tener un contrato de servicios internacionales para proteger al trabajador argentino?
Un contrato de servicios con empresa extranjera debe incluir: ley aplicable y jurisdicción (idealmente Argentina), descripción precisa del servicio (para evitar que sea recaracterizado como relación de dependencia), forma y moneda de pago, plazo de pago y consecuencias del incumplimiento, confidencialidad, propiedad intelectual (quién es dueño de lo que produce el trabajador), causales de rescisión y preaviso mínimo, y mecanismo de resolución de disputas. La ausencia de estas cláusulas deja al trabajador en posición de vulnerabilidad ante un eventual conflicto con el cliente extranjero.
¿Qué es el derecho de exportación de servicios y cuándo aplica?
Las prestaciones de servicios realizadas en Argentina cuya utilización efectiva se lleve a cabo en el exterior tributan un derecho de exportación del 5% sobre el monto facturado. Las Micro y Pequeñas Empresas inscriptas como PYME solo comienzan a tributarlo sobre el excedente de USD 600.000 anuales — prácticamente ningún freelancer individual llega a ese umbral.
¿Qué es el Monotributo Tech y en qué estado está?
El Monotributo Tech es un proyecto que obtuvo media sanción en Diputados pero no fue convertido en ley. Propone una categoría especial de monotributo para pequeños exportadores de tecnología y servicios con tres categorías de hasta USD 10.000, USD 20.000 o USD 30.000 anuales, con posibilidad de cobrar y mantener dólares en cuentas especiales. Si se convierte en ley, simplificaría significativamente la situación de los freelancers tecnológicos argentinos. A mayo de 2026 no tiene estado legislativo activo confirmado.
¿Qué es un nómada digital y qué complejidades legales tiene para un argentino?
El nómada digital es quien trabaja remotamente mientras viaja o vive en distintos países. Para un argentino que adopta este estilo de vida, las complejidades se multiplican: residencia fiscal (¿en qué país tributa?), obligación de ingreso de divisas al BCRA (¿aplica si no vive en Argentina?), convenios de seguridad social (¿en qué sistema aporta?), y visas de trabajo (muchos países tienen visas específicas para nómadas digitales). Si el argentino pasa más de 183 días en otro país, puede adquirir residencia fiscal en ese país y perder la argentina, con consecuencias en Ganancias y Bienes Personales. Cada país tiene sus propias reglas — España, Portugal, México y Colombia tienen visas de nómada digital con distintos requisitos.
¿Qué es un trabajador remoto desde Argentina y cómo se diferencia de un freelancer?
El trabajador remoto desde Argentina es quien, viviendo en el país, presta servicios para una empresa o cliente del exterior. Puede hacerlo de dos formas: como trabajador independiente (freelancer, monotributista o responsable inscripto) que factura sus servicios como exportación, o como empleado en relación de dependencia de una empresa extranjera que lo contrata formalmente. La diferencia no es solo administrativa — tiene consecuencias legales, impositivas y previsionales completamente distintas. La forma en que se estructura la relación determina qué derechos tiene, qué impuestos paga y qué aportes realiza.
¿Qué implica la Ley 27.802 para los trabajadores remotos que prestan servicios a empresas extranjeras?
La Ley 27.802 creó la figura del trabajador independiente de plataformas, dando marco legal a contratos de servicio que antes existían en una zona gris. Para los trabajadores remotos independientes, la reforma desactiva la presunción de dependencia del artículo 23 LCT cuando el trabajador factura y cobra a través de sistemas bancarios formales (CBU/CVU). Sin embargo, si la relación tiene características de dependencia real (horario impuesto, exclusividad, órdenes directas), quien alegue laboralidad puede reclamarla judicialmente — pero ahora debe probarlo sin apoyarse en la presunción automática.
¿Qué obra social tiene un trabajador remoto argentino que factura al exterior como monotributista?
El monotributista tiene acceso a obra social a través del sistema de obras sociales del monotributo y puede elegir entre las disponibles. A diferencia del empleado en relación de dependencia, el monotributista no cuenta con ART (Aseguradora de Riesgos del Trabajo). Si sufre un accidente mientras trabaja, no tiene cobertura laboral específica y debe recurrir a su obra social o a un seguro privado. Para trabajadores remotos que realizan tareas de alto impacto físico o mental, la contratación de un seguro complementario es recomendable.
¿Qué países tienen visa de nómada digital y cómo accede un argentino?
Varios países crearon visas específicas para trabajadores remotos que quieren vivir legalmente en su territorio sin trabajar para empresas locales. España tiene la Visa de Nómada Digital desde 2023, que requiere demostrar ingresos mínimos equivalentes al 200% del salario mínimo español. Portugal tiene la D8 Visa para trabajadores remotos. México no tiene visa específica pero permite trabajar remotamente con visa de turista hasta 180 días. Colombia tiene la Visa de Nómada Digital desde 2022 con requisito de ingresos mínimos de USD 684 mensuales. Para un argentino, el acceso a estas visas generalmente es sencillo dado que no requieren permiso de trabajo local — pero sí generan obligaciones fiscales en el país anfitrión si la estadía supera los umbrales de residencia fiscal.
¿Qué pasa con el Impuesto a las Ganancias de un trabajador remoto argentino?
Los ingresos obtenidos por servicios prestados desde Argentina a clientes del exterior son de fuente argentina y están gravados por Ganancias. El trabajador independiente los declara en su declaración anual. Si además tiene ingresos de fuente extranjera (inversiones), también los declara como renta mundial. Los convenios de doble imposición pueden reducir la carga en algunos casos, pero para servicios prestados a clientes de EEUU — sin convenio — puede haber retención en la fuente estadounidense que no es totalmente acreditable en Argentina.
¿Qué pasa cuando los ingresos del exterior superan el techo del monotributo?
El monotributo tiene categorías con topes de facturación anuales. Cuando los ingresos por exportación de servicios superan el techo de la categoría más alta del monotributo, el trabajador debe pasar al régimen general: inscribirse en IVA como responsable inscripto y tributar Ganancias como autónomo. Este cambio implica mayor carga administrativa y contable, mayor alícuota impositiva sobre la ganancia neta, y aportes como autónomo calculados sobre bases imponibles más altas. Es uno de los momentos más críticos en la carrera de un freelancer argentino exitoso y requiere planificación anticipada con un contador.
¿Qué pasa si un trabajador remoto cobra a través de Payoneer, Wise o PayPal en lugar de transferencia bancaria directa?
El uso de plataformas de pago internacional como Payoneer, Wise o PayPal no exime de la obligación de ingresar las divisas al país dentro de los 20 días hábiles. La obligación cambiaria aplica desde el momento en que el pago es recibido, independientemente de la plataforma utilizada. El trabajador debe transferir los fondos desde esas plataformas a su cuenta bancaria argentina dentro del plazo. Cobrar y mantener fondos en estas plataformas sin ingresarlos al sistema bancario argentino es un incumplimiento cambiario que puede generar multas. Esta es una zona de riesgo muy frecuente entre freelancers que desconocen la normativa cambiaria.
¿Qué riesgos tiene para la empresa extranjera contratar trabajadores argentinos sin registrarlos correctamente?
Los riesgos son dobles: laborales y tributarios. En el plano laboral, si la relación tiene características de dependencia, la empresa puede ser condenada al pago de indemnizaciones, diferencias salariales, aportes omitidos y multas. Los tribunales argentinos han asumido competencia incluso cuando la empresa no tiene presencia física en el país. En el plano tributario, contratar trabajadores en Argentina puede configurar un establecimiento permanente, generando obligaciones impositivas locales. Estas contingencias son especialmente relevantes en procesos de fusiones y adquisiciones internacionales.